


Futbolda Çoklu Kulüp Sahipliği Modelleri
Çoklu Kulüp Sahipliği (“Multi-Club Ownership-MCO”), günümüzde modern futbolun en değişik ve etkili iş modellerinden biri haline gelmiş olan bir model olup, tek bir yatırımcının, 2 veya daha fazla profesyonel futbol Kulübünde hisse sahibi olması ya da bu Kulüpler üzerinde belirleyici bir etkiye sahip olması durumunu ifade etmektedir.

1. MCO’nun Temel Modelleri:
MCO ağları genellikle 2 ana yapıdan birine dayanmaktadırlar:
Dikey Model: Bu Model’de, piramidin tepesinde (genellikle Avrupa'nın en önde gelen 5 Elit Ligi olan İngiltere, İspanya, Almanya, İtalya ve Fransa liglerinde yer alan) amiral gemisi Kulüp bulunur ve bu Kulüp, akademilerinden yetiştirdikleri genç ve yetenekli fubolcuları büyük Kulüplere satan Besleyici Kulüpler tarafından desteklenir. Kaynaklar, veriler ve genç yetenekler piramitte yukarı doğru çıkar ve bu model yapı içeridesinde yer alan daha küçük Kulüplerin yetenek geliştirmesine olanak tanırken, amiral gemisi Kulübe sistemin içinden yetişen düşük maliyetli yıldız oyuncular sağlar.
Yatay Model: Kulüplerin farklı bölgelerde benzer rekabet seviyelerinde mücadele ettiği, daha yatay bir yapıya sahip modeldir. Bu Model, ticari genişleme, veri ve yetenek avcılığı (scouting) kaynaklarının paylaşımı ve uluslararası marka pazarlaması üzerine kuruludur.
2. MCO'nun Önemli Stratejik Faydaları:
Veri ve Operasyonel Sinerji: Gruptaki Kulüpler arasında rekabet avantajını sağlamak amacıyla, kendilerine özgü veri analizi yöntemlerini, tıbbi verileri ve yetenek avcılığı yazılımlarını paylaşırlar.
Yetenek Kanalları ve Kadro Oluşturma: MCO’lar, yüksek transfer piyasası maliyetlerinden kendilerini korumak için futbolcuları ağa bağlı Kulüpler arasında kendi içlerinde transfer edebilirler.
Finansal ve Ticari Ölçek: Ortak sponsorluklar, global ürün satışları ve ortak idari giderler sayesinde azalan işletme maliyetleri MCO’lar tarafından planlanarak tüm Grupta icraa edilen iş modelinin önemli çarklarıdır.
3. Başarılı ve Öne Çıkan Örnekler:
I. Red Bull GmbH:
MCO yapılanmasının ilk örneği olan Red Bull GmbH içerisinde, RB Leipzig (Almanya), Red Bull Salzburg (Avusturya), FC Liefering (Avusturya), New York Red Bulls (ABD) ve Red Bull Bragantino (Brezilya), yer almakta ve bu model dikey yetenek akış sisteminde uzmanlaşmış konumdadır. Red Bull'un futbol dünyasındaki ilk ve en önemli adımı olan FC Red Bull Salzburg, asıl kökeniyle 13 Eylül 1933'te SV Austria Salzburg adıyla kurulmuş, 2005 yılında ise Red Bull tarafından satın alınarak günümüzdeki adını almış, MCO Modeli ise Grubun diğer önemli Kulüplerinden biri olan RB Leipzig’in ise 2009 yılında kurulmasıyla birlikte aktive olmuştur.

Red Bull MCO’nun sahipliği markanın kurucusu Avusturyalı iş insanı Dietrich Mateschitz'in 2022 yılında hayatını kaybetmesinin ardından değişmiş ve günümüzde Red Bull futbol Kulüplerini de bünyesinde barındıran ana holding olan Red Bull GmbH'nın hisseleri şu isimler arasında paylaşılmaktadır:
Mark Mateschitz (%49): Kurucu Dietrich Mateschitz'in oğludur. Babasının vefatının ardından şirketteki %49'luk dev hissenin ve servetin tek varisi olmuştur.
Yoovidhya Ailesi (%51): Red Bull içeceğinin orijinal formülünü bulan ve markayı yaratan Taylandlı Yoovidhya Ailesi Şirketin çoğunluk hissesine sahip olup, operasyonel yönetim konusundan sorumludurlar.
Grupta yer alan Kulüpler aynı yüksek taktiksel oyun felsefesini benimsemiş konumda olup, genç oyuncular Salzburg veya Bragantino'dan Leipzig'e kolayca geçiş yapabilirler. Bu sistemin Kulüpleri Erling Haaland, Sadio Mané ile Dominik Szoboszlai gibi dünya çapında yetenekler yetiştirmiş ve düzenli olarak Avrupa Kupaları’nda mücadele etmiştir.
RB Leipzig'in En Önemli Oyuncu Satışları:
Ağın amiral gemisi konumundaki Alman kulübü RB Leipzig, elit seviyeye taşıdığı oyuncuları Premier Lig ve La Liga devlerine rekor bedellerle göndermiştir.
Josko Gvardiol (Manchester City'ye – 2023): 90 milyon €
Benjamin Šeško (Manchester United'a – 2025): 76.5 milyon €
Dominik Szoboszlai (Liverpool'a – 2023): 70 milyon €
Xavi Simons (Tottenham'a – 2025): 65 milyon €
Dani Olmo (Barcelona'ya – 2024): 61 milyon €
Naby Keïta (Liverpool'a – 2018) & Christopher Nkunku (Chelsea'ye – 2023): 60 milyon €
Timo Werner (Chelsea'ye – 2020): 53 milyon €
FC Red Bull Salzburg'un En Önemli Oyuncu Satışları:
Avusturya takımı Salzburg, hem doğrudan dünya devlerine hem de sistemin ana üssü olan Leipzig'e oyuncu vererek devasa bir finansal döngü yaratmıştır.
Dominik Szoboszlai (RB Leipzig'e): 36 milyon € (Daha sonra Liverpool'a 70 mn €’ya transfer oldu)
Brenden Aaronson (Leeds United'a): 32.8 milyon €
Benjamin Šeško (RB Leipzig'e): 31.6 milyon €
Karim Adeyemi (Borussia Dortmund'a): 30 milyon €
Patson Daka (Leicester City'ye): 30 milyon €
Erling Haaland (Borussia Dortmund'a – 2019): 20 milyon € (Salzburg bu transferi çok düşük bir maliyetle yapıp kısa sürede dev bir kâr elde etmiş, Haaland daha sonra 60 mn €’ya Manchester City'ye rekorla transfer oldu)
Sadio Mané (Southampton'a – 2014): 23 milyon €
II. City Football Group (CFG):
Dünyanın en büyük ve en yaygın MCO ağı olan CFG, farklı kıtalara yayılmış geniş bir Kulüp portföyüne sahiptir. CFG’nin ana sahibi ve kurucusu, Birleşik Arap Emirlikleri (BAE) Kraliyet Ailesi üyelerinden ve BAE Başbakan Yardımcısı Şeyh Mansur bin Zayed Al Nahyan'dır.
Yapıdaki hisse dağılımı ve ortaklık yapısı şu şekildedir:
Ana Hissedar (%81): Şirketin çoğunluk hissesi, tamamen Şeyh Mansur'a ait olan Abu Dabi merkezli Newton Investment and Development LLC (eski adıyla Abu Dhabi United Group) aracılığıyla elinde bulundurulmaktadır.
Azınlık Hissedarları: Grubun yaklaşık %18'lik kısmı ABD merkezli küresel teknoloji ve yatırım firması Silver Lake'e aittir. Kalan %1 hissede ise Çinli konsorsiyumun (China Media Capital ve CITIC Capital) ortaklıkları bulunmaktadır.
Grubun Yönetim Kurulu Başkanlığını aynı zamanda Abu Dabi'nin Emirliği’nin önde gelen yöneticilerinden ve Mubadala Investment Company'nin CEO'su olan Haldun El Mübarek yürütmektedir. CFG çatısı altında tam mülkiyete sahip olunan, hissedarlık barındıran veya resmi ortaklık düzeyinde yer alan tüm Kulüpler şunlardır:
1. Avrupa
Manchester City FC (İngiltere) – Grubun amiral gemisi ve merkezi
Girona FC (İspanya) – Hissedar konumda olunan, La Liga'da mücadele eden ve Şampiyonlar Ligi tecrübesi yaşayan Kulüp
Palermo FC (İtalya) – Serie A/Serie B seviyesinde yer alan İtalya’nın köklü Kulübü
ESTAC Troyes (Fransa) – Fransa futbol liglerinde yer alan Kulüp
Lommel SK (Belçika) – Alt liglerde genç oyuncu geliştirme odaklı yer alan Kulüp
2. Kuzey ve Güney Amerika
New York City FC (ABD) – Kuzey Amerika MLS liginde yer alan Kulüp
EC Bahia (Brezilya) – Brezilya futbol sisteminin köklü temsilcilerinden olan Kulüp
Montevideo City Torque (Uruguay) – Uruguay futbol liginde yer alan ve özellikle Güney Amerika'daki scouting/yetenek havuzunu besleyen Kulüp
3. Asya ve Okyanusya
Melbourne City FC (Avustralya) – Avustralya A-League'de mücadele eden ve hem erkek hem kadın takımlarıyla öne çıkan Kulüp
Shenzhen Peng City (Çin) – Çin Süper Ligi'nde yer alan Kulüp
Yokohama F. Marinos (Japonya) – CFG'nin hissedar/ortaklık modeliyle bağ kurduğu Japon J1 League Kulübü
4. Stratejik Ortaklıklar
Club Bolívar (Bolivya) – Doğrudan çoğunluk hissesine sahip olunmasa da resmi ortak Kulüp statüsüyle CFG'nin futbol veri, altyapı ve yönetim ağından faydalanan Güney Amerika Kulübü.
Başakşehir FK (Türkiye): CFG, veri paylaşımı ve stratejik oyuncu transferleri konularında, Başakşehir Kulübüyle iş birliğine dayalı ilişki ve operasyonel uyum noktaları ile ilgili bir anlaşma imzalamıştır.
CFG, küresel bir hibrit yatay ve dikey yapı olup, Grupta yer alan Kulüpler ortak bir futbol felsefesine, dünya çapında oyuncu keşif veritabanlarına ve ticari ortaklıklara sahiptirler. Öne çıkan başarılar arasında Manchester City'nin Premier League ve Şampiyonlar Ligi arenasındaki muazzam konumu ve Girona FC'nin ağ genelinde akıllı kaynak paylaşımı ile stratejik oyuncu kiralamaları sayesinde Şampiyonlar Ligi'ne katılması yer almaktadır.
CFG’nin amiral gemisi Manchester City’nin En Önemli Futbolcu Satışları:
Sávio, Tottenham Hotspur 2026, 88 milyon €
Julián Álvarez, Atlético Madrid 2024, 75 milyon €
Tijjani Reijnders, Al-Qadsiah2026, 61 milyon €
Rodri, Barcelona 2026, 60 milyon €
Nico González, Newcastle United 2026, 56 milyon €
Raheem Sterling, Chelsea 2022, 56 milyon €
Ferran Torres, Barcelona 2021, 55 milyon €
Gabriel Jesus, Arsenal2022, 52 milyon €
Leroy Sané, Bayern München 2020, 49 milyon €
Cole Palmer, Chelsea 2023, 47 milyon €
Manchester City ve diğer CFG Kulüpleri yalnızca A takımdan yıldız satarak değil; aynı zamanda genç akademi oyuncularını veya ağa bağlı diğer Kulüplerde parlayan potansiyelli isimleri yüksek kar marjlarıyla piyasaya sürerek devasa bir sürdürülebilir gelir modeli yaratmaktadır.
Listede yer alan oyuncuların bir kısmı doğrudan City formasıyla zirve yaptıktan sonra rekor bedellerle ayrılırken, Sávio gibi transferler Grubun kendi içindeki Kulüp ağı (Troyes'dan alınıp Manchester City üzerinden Premier Lig'e ve ardından yüksek bedelle başka bir Kulübe pazarlanması) vasıtasıyla Modelin ne kadar karlı çalıştığını göstermektedir.
III. Tony Bloom'un Analitik Ağı:
Brighton & Hove Albion (İngiltere), Royale Union Saint-Gilloise (Belçika) Kulüpleri ağın parçasıdır. Brighton Kulübü’nün sahibi Tony Bloom, İngiliz iş insanı ve profesyonel spor bahisçisidir. Modern futbol dünyasında veriye dayalı kulüp yönetiminin ve MCO oluşumlarının en önde gelenlerinden biri olarak kabul edilmektedir. Manchester Üniversitesi Matematik Bölümü mezunu olan Bloom, kariyerinin başında finans sektöründe çalıştıktan sonra tamamen spor bahislerine yönelmiş ve gelişmiş matematiksel algoritmalar ile devasa veri analizi konsorsiyumlarını kuran Şirketi sayesinde global bahis pazarını altüst ederek milyar dolarlık bir servet inşa etmiştir. Bloom, büyük bir küresel portföy satın almak yerine, dünya standartlarında veri odaklı bir transfer modeli oluşturmak için Kulüplerde hisse satın aldı veya ortaklık kurdu. Union Saint-Gilloise, Belçika futbolunun alt liglerinden yükselerek, Brighton'ın İngiliz Premier Ligi'ndeki başarısına benzer şekilde, nispeten düşük bir bütçeyle Şampiyonluk ve Avrupa müsabakaları için mücadele ediyor.
IV. IENOS:
Dünyanın en büyük petrokimya şirketlerinden biri olan INEOS Grubu’nun kurucusu Sir Jim Ratcliffe'in sahibi olduğu spor portföyü, son yıllarda futbol dünyasının en çok konuşulan MCO ağlarından biri haline gelmiştir. INEOS'un futbol yapılanması, portföyündeki Kulüpler ve MCO dünyasındaki yeri şu başlıklar altında incelenebilir:
INEOS, geleneksel devasa MCO ağlarından ziyade, farklı Avrupa liglerindeki tarihi ve potansiyeli yüksek kulüpleri bünyesine katarak stratejik bir portföy oluşturmuştur:
Manchester United (İngiltere - Ortak Sahip & Sportif Kontrol): INEOS’un amiral gemisi ve en büyük yatırımıdır. Sir Jim Ratcliffe, Şubat 2024’te Kulübün hisselerinin yaklaşık %27.7’sini satın alarak Manchester United futbol operasyonlarının yönetim kontrolünü tamamen ele almıştır.
OGC Nice (Fransa - Ligue 1): INEOS tarafından 2019 yılında satın alınan Nice, Grubun kıtasal Avrupa'daki ilk büyük futbol operasyonudur. Fransa'da istikrarlı bir şekilde üst sıraları zorlayan ve genç yetenekleri parlatan bir Kulüp olarak konumlandırılmıştır.
FC Lausanne-Sport (İsviçre - Super League): INEOS'un futbol alanındaki ilk Kulüp yatırımlarından biri olup, 2017 yılında satın alınmıştır. Genç oyuncu geliştirme işlevi gören Kulüplerden biridir.
INEOS ayrıca futbolun yanı sıra Mercedes-AMG Petronas F1 Takımı'nın %3'lük hissesine ve dünya çapında tanınan INEOS Grenadiers bisiklet takımına da sahiptir.
Sir Jim Ratcliffe, Manchester United'ı devraldıktan sonra futbolda kurumsal liyakat modelini benimsemiştir. Kulüplere eski başarılarını kazandırmak için Sir Dave Brailsford (Sir Alex Ferguson dönemindeki kazanma kültürünü ve Olimpiyat sporlarındaki başarılara imza atan isim) gibi üst düzey spor yöneticilerini Grubun başına getirmiştir. INEOS, kimya ve malzeme bilimi alanındaki gücünü spor teknolojilerine (stadyum zeminleri, formalar, ekipmanlar) entegre ederek Kulüplerine operasyonel destek sağlamaktadır.
INEOS'un MCO modeli, Manchester United ve OGC Nice'in aynı anda UEFA Avrupa Ligi'ne katılmaya hak kazanmalarıyla birlikte UEFA'nın radarına girmiştir. UEFA kurallarına göre aynı Grubun kontrolündeki 2 takımın aynı turnuvada yer alması yasaktır. UEFA kurallarına uyum sağlamak ve cezadan kaçınmak amacıyla INEOS, yapısını yeniden düzenleyerek, Nice Kulübü’nün operasyonel yönetimini bir süreliğine bağımsız bir kör tröst yapısına devretmiş, böylece 2 Kulüp arasında doğrudan bir çıkar çatışması veya ortak karar mekanizması kalmadığını UEFA'ya kanıtlayarak her 2 takımın da Avrupa Ligi’nde oynamasına onay almıştır.
V. Eagle Football Holdings:
Amerikalı iş insanı John Textor tarafından kurulan ve son yıllarda dünya futbolunun en çok konuşulan, en iddialı ancak bir o kadar da çalkantılı MCO ağlarından biridir.
John Textor, Amerikalı bir iş insanı, teknoloji girişimcisi ve spor yatırımcısıdır. Textor, futbol dünyasına girmeden önce teknoloji, internet, medya ve görsel efekt sektörlerinde servet kazanmış bir girişimcidir. Dijital medya ve spor yayıncılığı alanında öncü yatırımları ve girişimleri olmuştur. Sinema dünyasında kullanılan dijital insan simülasyonları ve görsel efekt teknolojileri geliştiren öncü isimlerden biridir.
Red Bull veya CFG gibi kusursuz işleyen kurumsal yapılardan farklı olarak; Eagle Football, küresel çapta büyük ses getiren sportif başarılar yaşarken aynı zamanda ağır borç yükü, yönetim krizleri ve hukuki savaşlarla gündeme gelmiştir.
Eagle Football, farklı kıtalardaki tarihi ve köklü kulüpleri tek bir havuzda birleştirerek oyuncu ve veri akışı sağlamayı hedeflemiştir:
Olympique Lyonnais (Fransa - Ligue 1): Grubun Avrupa'daki amiral gemisidir. John Textor, Aralık 2022'de Fransız Kulübünün çoğunluk hisselerini devralmıştır. Hem erkek takımı hem de kadın futbolundaki devasa altyapı ve başarılarıyla (kadınlarda dünya çapındaki dominant Lyon takımı dahil) ağın merkezindedir.
Botafogo (Brezilya - Série A): Grubun en büyük sportif başarı hikâyesidir. Textor yönetiminde büyük bir dönüşüm yaşayan Botafogo, hem Brezilya Ligi Şampiyonluğu hem de tarihi bir Copa Libertadores zaferi yaşayarak Güney Amerika'daki en önemli oyuncu ve sermaye kaynağı haline gelmiştir.
RWDM Brussels (Belçika): Belçika futbol sisteminde yer alan, grubun genç oyuncuları Avrupa futboluna adapte etme ve test etme laboratuvarı olarak konumlandırdığı Kulüptür.
FC Florida (ABD): Genç yetenekleri keşfetmek ve kolej/profesyonel futbol köprüsü kurmak amacıyla ağa dahil edilen futbol akademisidir.
Crystal Palace (İngiltere - Geçmiş Ortaklık): John Textor uzun süre İngiltere Premier League ekibi Crystal Palace’ın hisselerinin %45’ne sahip olsa da, diğer Kulüplere odaklanmak ve ortaklık yapılarını sadeleştirmek amacıyla bu hisselerini elden çıkarmıştır.
Grubun MCO Modeli, Güney Amerika'daki yüksek potansiyelli yetenekleri (Botafogo üzerinden) doğrudan Avrupa'ya (Lyon ve RWDM Brussels’a) taşımak üzerine kurulu olup, John Textor, kulüpleri satın alırken ve büyütürken büyük ölçüde dış borçlanma ve yapılandırılmış finansman araçları kullanmıştır. Bu durum, Gruptaki Kulüplerin finansal denetim kurullarıyla sık sık karşı karşıya gelmesine yol açmış, Eagle Football, MCO modellerinin karşılaşabileceği en sert ekonomik ve yönetimsel krizlerin merkezinde yer almıştır. Yüksek borçlanma ve Grup içi nakit akışı sorunları nedeniyle yapı, son dönemde ağır bir finansal inceleme ve idari denetim altına girmiştir. Kredi kuruluşları ve yatırım fonlarıyla (Ares Capital gibi) yaşanan borç krizleri, John Textor'un Gruptaki ve Kulüplerdeki (özellikle Lyon ve Botafogo cephesindeki) karar verici yetkilerinin kısıtlanmasına, hukuki tahkim ile yönetimden uzaklaştırılmasına yol açan süreçleri tetiklemiştir.
VI. Türkiye’deki MCO’lar:
Geleneksel olarak Batı Avrupa ve Amerika'da ağlar satın alan yatırım gruplarının hakimiyetinde olan MCO modeli, giderek Türkiye Süper Ligi de dahil olmak üzere küresel modellerle kesişmektedir.
1. Sport Republic & Göztepe Spor Kulübü Ağı: Sport Republic (Dragan Šolak tarafından desteklenen ve Brentford'un eski Futbol Direktörü Rasmus Ankersen'in kurucu ortakları arasında yer aldığı bir spor yatırım şirketi). Southampton (İngiltere), Valenciennes FC (Fransa) ve Göztepe (Türkiye) Kulüpleri bu ağın içerisinde yer almaktadırlar.
Sport Republic, Ağustos 2022'de Göztepe'nin kontrol hissesinin %70'ini satın aldı ve bu satin alma bir Türk profesyonel futbol Kulübünün bir MCO tarafından satın alındığı ilk örnek oldu.
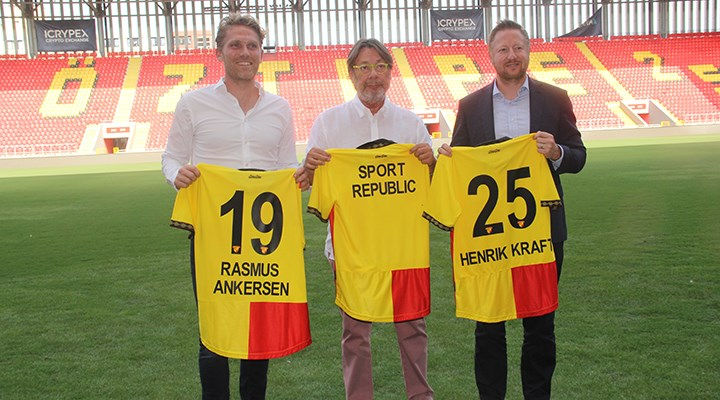
Bu satın almayla birlikte Göztepe uluslararası bir ağın parçası haline geldi ve Sport Republic'in liderliğindeki veri odaklı scouting, kurumsal yönetişim ve yönetim yapıları sayesinde Kulüp, alt liglerden Süper Lig'e geri yükseldi ve Southampton ile operasyonel bilgi birikimi ve oyuncu gelişimi konularında ortak bir işleyiş sürecine entegre oldu.
2. CFG-Başakşehir Futbol Kulübü: MCO’lardan biri doğrudan bir Süper Lig Kulübü’nün sahibi olmasa da, Türkiye giderek artan bir şekilde küresel kiralama ve yetenek avcılığı ekosistemleri ağı üzerinden MCO modellerine entegre olmuştur. Örneğin İstanbul Başakşehir Futbol Kulübü, veri paylaşımı ve stratejik oyuncu transferleri konularında CFG ile iş birliğine dayalı bir anlaşma imzalamıştır.

Türkiye'de Batı tarzı MCO Modeli’nin Türkiye Süper Ligi'ne uyarlanması, kendine özgü yapısal zorluklar ve özellikler barındırmakta. Önde gelen Türk Kulüplerinin çoğu (Galatasaray, Fenerbahçe, Beşiktaş ve Trabzonspor) özel şirket tüzel kişilikleri değil, geleneksel olarak kar amacı gütmeyen ve üyelerine ait Spor Kulüplerinin çoğunluk sahipliğinde olan ve aynı zamanda Borsa İstanbul’da azınlık hisselerinin işlem gördüğü Futbol A.Ş.’lerin futbol branşını yönetmesi şeklinde kurgulanmış olup, köklü yasal değişiklikler yapılmaksızın geleneksel devlerin tam anlamıyla bir MCO yapısı tarafından devralınması neredeyse imkansızdır.
Bu nedenle MCO yatırımları, kurumsal satın alma yapılarının yasal açıdan mümkün olduğu ve geleneksel Dört Büyükler’in dışında kalan Kulüpleri hedeflemektedir. Uluslararası sermayeli MCO'ların gelişi, Göztepe gibi köklü Türk Kulüplerine sadece nakit girişi değil, büyük ihtiyaç duydukları deneyime dayalı profesyonelleşmeyi, modern analiz yöntemlerini ve uzun vadeli, istikrarlı finansal desteği kazandırmış; böylece akademilerinde yetiştirdikleri kaliteli futbolcuları yüksek fiyatlarla ulusal veya uluslararası pazardaki büyük Kulüplere yüksek karla satma felsefesinde olan Besleyici Kulüpleri yeniden canlandırabileceğini kanıtlamıştır.
4. Düzenleyici Sorunlar ve Tartışmalar
MCO Modeli, ticari başarısına rağmen FIFA ve UEFA gibi Dünya ve Avrupa futbolunun yönetim organlarından eleştiri alıyor ve bir dizi önemli zorlukla karşı karşıya bulunuyor.
UEFA Düzenlemeleri:
UEFA'nın MCO ile ilgili düzenlemeleri, Avrupa futbolunda son yıllarda en çok tartışılan ve en sert uygulanan kuralların başında gelmektedir. UEFA'nın temel amacı, 2 veya daha fazla Kulübün aynı kişi veya Grup tarafından kontrol edilmesinin sportif dürüstlüğü, maçların adaletini ve tarafsızlığını tehlikeye atmasını (örneğin aynı gruptaki takımların birbirine karşı oynaması veya transfer piyasasında manipülasyon şüphesi) engellemektir.
UEFA'nın MCO konusundaki temel kuralları, kriterleri ve yaptırımları şunlardır:
UEFA Kulüp Turnuva Yönetmeliği'nin (Şampiyonlar Ligi, Avrupa Ligi, Konferans Ligi) ilgili maddelerine göre, aynı bireyin veya tüzel kişiliğin kontrolü veya belirleyici etkisi altında bulunan iki veya daha fazla kulüp, aynı UEFA turnuvasında aynı anda yer alamaz.
Eğer MCO ağına bağlı 2 Kulüp sportif başarı elde ederek aynı UEFA turnuvasına (örneğin UEFA Şampiyonlar Ligi'ne) katılmaya hak kazanırsa, şu hiyerarşi uygulanır:
Lig Sıralaması / Katsayı Üstünlüğü: Kendi yerel ligini daha üst sırada bitiren (veya UEFA kulüp katsayısı daha yüksek olan) Kulüp turnuvaya alınır.
Diğerinin Men Edilmesi veya Düşürülmesi: Diğer Kulüp ise o UEFA turnuvasından men edilir veya daha alt bir UEFA turnuvasına (örneğin Şampiyonlar Ligi'nden Konferans Ligi'ne) kaydırılır. Eğer her ikisi de aynı alt ligi hak ediyorsa, biri tamamen dışarıda bırakılabilir.
UEFA, sadece kağıt üstündeki çoğunluk hisselerine (%50+) bakmamakta, bir yatırımcının kulüp üzerinde şu yollarla kontrol sağlayıp sağlamadığını inceler:
Oylama Çoğunluğu: Kulübün genel kurulunda veya yönetiminde oy çoğunluğuna sahip olması.
Yönetim Kurulu Atama Yetkisi: Kulübün yönetim kurulu üyelerinin çoğunluğunu atama veya görevden alma hakkına sahip olması.
Hissedar Anlaşmaları: Diğer hissedarlarla yapılan özel anlaşmalar sayesinde Kulübün stratejik ve mali kararlarını tek başına yönlendirebilmesi.
Finansal ve Operasyonel Bağımlılık: Kulüpler arasında aşırı borçlanma, sürekli ve piyasa değerinin altında haksız oyuncu transferleri veya ortak sponsorluk ağları kurması.
UEFA’nın eski katı kurallarında (örneğin Red Bull Salzburg ve RB Leipzig ilk karşılaştığında yaşanan krizlerde olduğu gibi) Kulüplerin hisselerini tamamen elden çıkarması veya birinden çekilmesi gerekiyordu. Ancak MCO ağlarının (Red Bull, CFG, INEOS, Eagle Football vb.) baskısı ve hukuki gerçekler nedeniyle UEFA son yıllarda kuralları esnetmeden ama yapısal çözümlerle uygulamaya başladı.
Eğer bir yatırımcı grubunun 2 Kulübü aynı UEFA turnuvasına katılırsa, UEFA şu şartlar altında katılım izni verebilir. Doğrudan sahiplik oranını kritik eşiklerin altına düşürülür. Kulüplerden biri, tamamen bağımsız ve UEFA onaylı tarafsız bir Yönetim Kurulu’na (kör tröst) devredilir. Bu tröst, Kulüp üzerinde asıl sahibin hiçbir karar yetkisinin kalmamasını garanti eder.
FIFA Düzenlemeleri:
FIFA, tıpkı UEFA gibi sadece kağıt üzerindeki çoğunluk hisselerine (%50+) bakmamaktadır. Bir gerçek ya da tüzel kişinin birden fazla Kulüp üzerinde karar verici etki kurup kurmadığını inceler. Şu unsurlar kontrol veya etki olarak kabul edilir:
Çoğunluk oy haklarına sahip olunması.
Kulübün Yönetim Kurulu’nun çoğunluğunu atama veya görevden alma yetkisine sahip olunması.
Hissedar sözleşmeleriyle Kulüp üzerinde stratejik ve mali hakimiyet kurulması.
Kulüpler arasında mutlak bir mali bağımlılık veya yönetimsel ortaklık yaratılması.
FIFA organizasyonlarında (özellikle küresel ölçekte genişletilen FIFA Kulüpler Dünya Kupası gibi turnuvalarda) aynı kişiye veya gruba ait 2 farklı Kulübün aynı turnuvada yer alması kesinlikle yasaktır.
FIFA, turnuvalarının güvenliğini korumak için mülkiyet yapılarının şeffaf olmasını zorunlu kılmaktadır. Kulüpler turnuva öncesi FIFA'ya ortaklıklarını bildirmek zorundadır. Eğer aynı yatırım grubunun birden fazla takımı turnuva yolunda çakışırsa, FIFA şu acil çözümleri dayatır:
Hisse Azaltma: Yatırımcının kulüplerden birindeki hisselerini kritik eşiğin altına düşürülmesi.
Bağımsız Kör Tröst: Kulüp Yönetiminin tamamen bağımsız ve tarafsız üçüncü kişilere devredilmesi.
Dolayısıyla düzenlemeler, satın almalar gerçekleştikten sonra ele alınacak bir iş kalemi niteliğinde değildir ve hangi pazarların uygun olduğunu, mülkiyet ve yönetişim yapısının nasıl kurgulanacağını ve hedeflenen oyuncu gelişim yollarının mümkün olup olmadığını belirleyebilirler.
5. Football Benchmark’ın 2026 Futbol Kulüpleri Değerleme Raporuna göre, MCO’lar küresel futbol yatırım ortamının yerleşik bir unsuru haline geldiler. 2012 ile 2024 yılları arasında küresel çapta MCO Grubu sayısı 18'den 152'ye yükselirken, bu Grupların bünyesindeki Kulüp sayısı da aynı dönemde 40'tan 380'e çıktı.
Avrupa'nın en değerli 15 futbol Kulübünden 8’i artık MCO olarak tanımlanabilecek yapılara bağlı durumda.
Bununla birlikte, 10 yılı aşkın süren hızlı büyümenin ardından pazar artık bir konsolidasyon aşamasına geldi. MCO yapılarındaki kulüp sayısı 2025'te %10 oranında düşüş gösterdi. MCO bağlantılı Avrupa Kulüp anlaşmalarının sayısı ise 2022'deki zirve noktası olan 58'den, 2025 yılında 33'e geriledi.
Bu durum, MCO fırsatının ortadan kalktığı anlamına gelmediği gibi, yatırımcıların bu modellerin pratikte nasıl bir performans sergileyeceğini yakından incelediklerini gösteriyor.
Kulüpleri bünyeye katmak işin sadece başlangıcı, asıl zorlu görev, her bir Kulübün kendi rolünü benimsediği ve ortaya çıkması arzu edilen sportif ve finansal faydaların gerçekten hayata geçirilebildiği bir Grup yapısı oluşturmak.
Bir MCO yapısı doğru bir şekilde kurgulandığında hem bünyesindeki bireysel Kulüplere hem de Grubun bütününe değer katabilir. Oyuncu gelişimi ve oyuncu ticareti, çoğu Kulüp için öne çıkan temel hedeflerdir. Farklı pazarlar, gelişmekte olan yeteneklere erişim ve farklı seviyelerde mücadele eden Kulüpler arasında bir geçiş yolu sağlayabilir.
Değer yaratımı, yalnızca bağlantılı Kulüpler arasında oyuncu transferi yapmaktan ibaret olmamakla birlikte, başarılı bir MCO Modeli, yeteneklerin daha iyi tespit edilip geliştirilmesini ve ister A takıma katkı isterse dışarıya satış yoluyla olsun, nihai değerin ortaya çıkarılmasını sağlamalıdır.
Paylaşılan uzmanlık, teknoloji ve belirli merkezi hizmetler ticari fırsatlara da imkan tanıyabilir ancak bunları hayata geçirmek daha zor bir yapı olmakla birlikte, iş tekrarını azaltabilir, bireysel Kulüplerin kapasitesini artırabilir ve ticari ortaklar için birden fazla pazara erişim imkanı sunabilir. Bu fırsatların ölçeği ve türü; faaliyet gösterilen pazarlara, Kulüp profillerine ve hedeflere bağlı olarak Gruplar arasında farklılık gösterecektir.
Dikey veya yatay yapı; yönetişim, yatırım, oyuncu gelişim yolları ve taraftarlarla ilişkiler üzerinde belirleyici etkilere sahiptir. Dolayısıyla yapı, mevcut bir MCO modelini aynen kopyalamak yerine, yatırımcıların hedefleri doğrultusunda şekillendirilmelidir.
Dikey bir model, oyuncuların amiral gemisi niteliğindeki bir Kulübe geçişi için net yollar oluşturabilir ancak bu Model, kaynakların dengesiz dağılımı riskini ve diğer Kulüplerin varlık sebebinin yalnızca Lider Kulübe hizmet etmek olduğu yönündeki endişeleri de beraberinde getirebilir.
Bir MCO stratejisinin başlangıç noktası, başlı başına cazip bir fırsat olabileceği gibi, bağımsız bir satın alma olarak da daha optimal görülebilir. Buradaki kilit nokta, Kulübün yatırım kompozisyonu içerisinde nasıl bir yere sahip olduğunu ve yatırımcının anlaşma sonrasında Kulübü destekleyecek kaynaklara ve operasyonel kapasiteye sahip olup olmadığını anlamaktır. UEFA ve FIFA düzenlemeleri artık MCO stratejisine yalnızca kısıtlamalar getirmekle kalmıyor, stratejinin kendisini de şekillendiriyor.
Bir MCO yapısı, tekil Kulüplerin kendi başlarına erişemeyebileceği yeteneklere ve pazarlara erişim sağlayabilir ve ayrıca Kulüp kapasitesini artırabilir ve yeni oyuncu geliştirme fırsatları yaratabilir. Ancak bu sonuçlar, stratejinin kalitesine ve uygulanma biçimine bağlıdır. En başarılı MCO yapıları; her bir satın alma için belirgin bir amaca ve bu amacı destekleyen bir işletim modeline sahip olan ve her bir Kulübün bu yapının bir parçası olmasıyla gelişim gösterdiği yapılardır.




Yorumlar