


Arsenal'in Finansal Anatomisi (2016–2025): Gelir Büyüyor, Kârlılık Sorunu Devam Ediyor

Arsenal'in son on yıllık finansal performansı, Avrupa futbolunda ekonomik büyümenin tek başına finansal sürdürülebilirlik anlamına gelmediğini gösteren önemli örneklerden biri.
Arsenal, Stan Kroenke'nin kontrolündeki Arsenal Holdings Ltd bünyesinde faaliyet gösteren, Mikel Arteta yönetiminde sportif yapılanmasını güçlendiren ve Premier Lig'in ekonomik açıdan en önemli kulüplerinden biri olmayı sürdüren bir organizasyon.
Ancak 2016–2025 dönemine ait finansal tabloya yalnızca gelir artışı üzerinden bakmak yanıltıcı olur. Çünkü Arsenal'in gelir üretme kapasitesi önemli ölçüde yükselirken, bu büyümenin maliyetlere, oyuncu yatırımlarına, borçlanmaya ve nakit akışına yansıması farklı bir tablo ortaya çıkarıyor.

Burada temel mesele şu: Arsenal daha fazla gelir elde ediyor, daha yüksek kadro maliyetlerini karşılıyor ve ticari kapasitesini büyütüyor. Buna rağmen faaliyet düzeyinde zarar üretmeye devam ediyor. Dolayısıyla kulübün finansal başarısını değerlendirirken gelir büyümesinin yanında bu gelirin ne kadarının gerçek işletme kârına ve serbest nakde dönüştüğüne bakmak gerekiyor.
1. Gelir yapısı: Arsenal'in ekonomik büyümesinin üç temel kaynağı
Arsenal'in toplam geliri 2016'da 350,6 milyon sterlin düzeyindeyken 2025'te 680,3 milyon sterline ulaşmış durumda.

Bu üç kalem Arsenal'in ekonomik büyümesinin temelini oluşturuyor.
Maç günü gelirleri: 2016'da 99,9 milyon sterlin olan maç günü gelirleri 2025'te 153,9 milyon sterline yükselmiş. Artış yaklaşık yüzde 54. Arsenal'in Emirates Stadı üzerinden yarattığı ekonomik değer, kulübün gelir modelinde önemli bir yer tutmaya devam ediyor.
Ancak burada dikkat edilmesi gereken husus, maç günü gelirlerinin toplam gelir içindeki payının 2016'da yüzde 28 iken 2025'te yüzde 23'e gerilemiş olması. Yani maç günü gelirleri artmasına rağmen yayın ve ticari gelirler daha hızlı büyümüş.
Yayın gelirleri: Arsenal'in yayın gelirleri 140,6 milyon sterlinden 272,8 milyon sterline yükselmiş. Yaklaşık yüzde 94'lük artış söz konusu.
Bununla birlikte yayın gelirlerinin toplam gelir içindeki payı 2016'daki yüzde 40 seviyesinden 2025'te yüzde 40 civarında kalmış. Dolayısıyla yayın gelirleri büyümüş ancak kulübün toplam gelir yapısındaki ağırlığını belirgin biçimde değiştirmemiş.
Tablodaki Premier Lig yayın geliri 2025'te 175,5 milyon sterlin. UEFA gelirleri ise 98,5 milyon sterline ulaşmış.
Burada önemli bir ayrıntı var: Arsenal'in Avrupa kupalarındaki sportif performansı, doğrudan finansal sonuçlara yansıyor. UEFA gelirleri 2024'te 80,9 milyon sterlinken 2025'te 98,5 milyon sterline yükselmiş. Bu, Avrupa futbolunun kulüpler için yalnızca sportif prestij değil, aynı zamanda önemli bir gelir ve finansman kaynağı olduğunu gösteriyor.
Ticari gelirler: Arsenal'in en dikkat çekici büyüme alanı burası.
2016'da 106,9 milyon sterlin olan ticari gelirler 2025'te 262,2 milyon sterline yükselmiş. Artış yaklaşık yüzde 145.
Bu gelişme, Arsenal'in yalnızca maç ve yayın gelirlerine bağlı bir futbol kulübü olmaktan çıkarak küresel bir spor markası olarak gelir üretme kapasitesini geliştirdiğini gösteriyor.
Ticari gelirlerin toplam gelir içindeki payı da yüzde 30'dan yüzde 38'e çıkmış durumda.
Bu değişim önemli. Çünkü ticari gelirler, doğru yönetildiğinde kulübün sportif performansındaki dönemsel dalgalanmalara karşı daha dayanıklı bir gelir tabanı oluşturabilir.
Temel sonuç: Arsenal'in gelir modeli giderek daha dengeli ve çeşitlendirilmiş bir yapıya dönüşüyor. Bununla birlikte ticari gelirlerdeki büyümenin sürdürülebilirliği, sponsorluk sözleşmelerinin niteliğine, küresel marka değerine ve sportif başarıya bağlı.
2. Gider yapısı: Gelir artışının önemli bölümü maliyetlere gidiyor
Arsenal'in finansal tablosundaki asıl sorun gelir üretmekten çok, bu geliri ne ölçüde kâra dönüştürebildiği.
2025 yılında kulübün ücret giderleri 346,9 milyon sterlin. Bu rakam 2016'daki 159,4 milyon sterlinin yaklaşık 2,2 katı.
Ücret giderlerinin toplam gelire oranı 2016'da yüzde 56 iken 2025'te yüzde 59 seviyesinde.
Bu oran, Arsenal'in gelir artışına rağmen personel ve futbolcu ücretleri üzerindeki maliyet baskısını koruduğunu gösteriyor.
Ancak futbol ekonomisinde ücret giderlerini tek başına değerlendirmek yeterli değil. Oyuncu amortismanlarını da hesaba katmak gerekiyor.
Oyuncu amortismanı, transfer bedeli ödenerek alınan futbolcuların bonservis maliyetlerinin sözleşme sürelerine yayılarak muhasebeleştirilmesidir. Dolayısıyla transfer harcamaları yalnızca transfer döneminde nakit çıkışı yaratmaz; sonraki yıllarda da gelir tablosuna amortisman gideri olarak yansır.
Arsenal'in oyuncu amortismanı 2016'da 59,3 milyon sterlin iken 2025'te 171,6 milyon sterline ulaşmış.
Ücret giderleriyle oyuncu amortismanlarının toplamı ise:
2016: 275,3 milyon sterlin.
2020: 335,1 milyon sterlin.
2023: 499,8 milyon sterlin.
2024: 518,4 milyon sterlin.
2025: 518,4 milyon sterlin.
2025'te bu iki kalemin toplamı gelirin yaklaşık yüzde 76'sına karşılık geliyor.
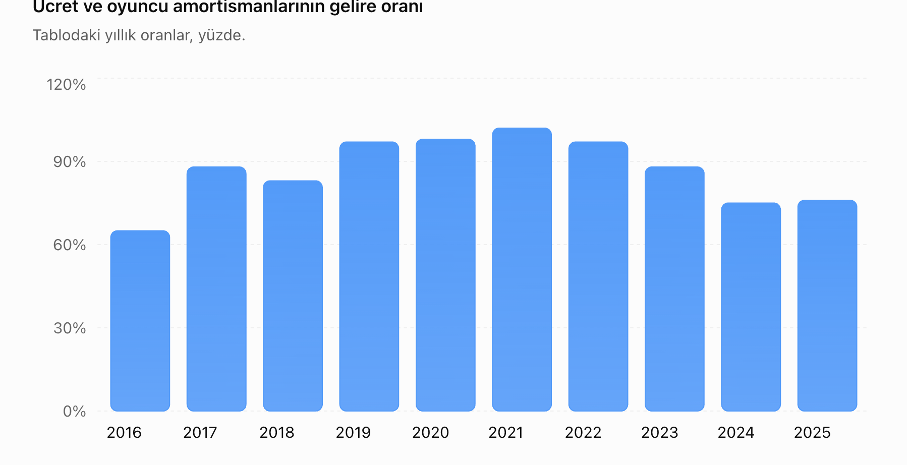
Bu oran özellikle 2019–2021 döneminde oldukça yüksek seviyelere çıkmış. 2021'de yüzde 102'ye ulaşması, Arsenal'in yalnızca ücret ve oyuncu amortismanlarını karşılamak için bile toplam gelirinden daha fazla kaynak ayırdığı anlamına geliyor.
2025'te yüzde 76'ya gerilemesi olumlu bir gelişme. Ancak bu oran hâlâ yüksek. Kulübün sportif rekabet gücünü korurken maliyet disiplinini sürdürmesi gerekiyor.
Burada bir başka önemli gösterge de takım maliyeti. Tabloda 2016'da 354 milyon sterlin olan bu kalem 2025'te 926,1 milyon sterline yükselmiş. Yaklaşık 2,6 katlık büyüme söz konusu.
Bu rakam, oyuncu kadrosuna bağlanan ekonomik kaynağın ne ölçüde büyüdüğünü gösteriyor. Ancak bunu doğrudan yıllık gider veya transfer harcaması olarak değerlendirmemek gerekir.
3. FAVÖK: Operasyonel gelir üretimi güçlü, fakat kâr yaratmak zorlaşıyor
Arsenal'in finansal performansını anlamak bakımından en önemli göstergelerden biri FAVÖK'tür.
FAVÖK, faiz, amortisman ve vergi öncesi kârı ifade eder. Kulübün temel faaliyetlerinden, amortisman ve finansman etkileri öncesinde ne ölçüde kaynak yaratabildiğini gösterir.
Arsenal'in FAVÖK performansı şöyle:

Bu seri bize üç ayrı dönemi gösteriyor.
Birinci dönem: 2016–2017. Arsenal yüksek faaliyet fazlası yaratabilen bir kulüp. 2017'de FAVÖK 144,4 milyon sterline ulaşmış.
İkinci dönem: 2018–2021. FAVÖK hızla geriliyor. 2020 ve 2021'de yaklaşık 41 milyon sterline kadar düşüyor. Özellikle pandemi döneminde maç günü gelirlerinin kaybı ve futbolun genel ekonomik koşulları bu gerilemede etkili.
Üçüncü dönem: 2022–2025. Kulüp yeniden güçlü bir operasyonel gelir üretme kapasitesi kazanıyor. 2024'te FAVÖK 149,5 milyon sterline kadar yükseliyor. 2025'te ise 142,7 milyon sterlinle bir miktar geriliyor.
Burada kritik nokta şu: 2025'te gelirler büyümeye devam ederken FAVÖK'ün 2024 seviyesinin altında kalması, maliyetlerin gelir artışından daha hızlı büyüdüğüne işaret ediyor.
FAVÖK marjı da bu değerlendirmeyi destekliyor. 2024'te yaklaşık yüzde 24,4 olan FAVÖK marjı 2025'te yüzde 21 seviyesine geriliyor.
Bu, Arsenal'in temel faaliyetlerinden hâlâ önemli ölçüde kaynak yaratabildiğini ancak gelir artışının operasyonel verimliliğe aynı ölçüde dönüşmediğini gösteriyor.
4. Faaliyet zararı: Arsenal'in en önemli finansal paradoksu
Tablonun en dikkat çekici bölümü burası.
Arsenal 2025 yılında 142,7 milyon sterlin FAVÖK yaratmasına rağmen 47,9 milyon sterlin faaliyet zararı açıklıyor.
Bu iki rakam arasındaki farkın önemli bir bölümü oyuncu amortismanları ve diğer amortisman giderlerinden kaynaklanıyor.
2025 yılında:
Oyuncu amortismanı: 171,6 milyon sterlin.
Oyuncu değer düşüklüğü: 19,3 milyon sterlin.
Diğer amortismanlar: 19,8 milyon sterlin.
Faaliyet zararı: 47,9 milyon sterlin.
Başka bir ifadeyle Arsenal, oyuncu kadrosuna yaptığı yüksek maliyetli yatırımların muhasebe yükünü taşımaya devam ediyor.
Bu durum, modern futbolun finansal yapısındaki temel sorunlardan birini ortaya koyuyor: Kulüpler sportif başarı elde etmek için yüksek bedelli futbolcular transfer ediyor, bu transferlerin maliyetlerini yıllara yayıyor ve kadro kalitesini korumak için sürekli yeni yatırımlar yapmak zorunda kalıyor.
Sonuçta gelirler yükselse bile oyuncu amortismanları ve ücret giderleri kârlılığı baskılayabiliyor.
Ancak burada önemli bir ayrım yapmalıyız. Amortisman, ilgili dönemde doğrudan nakit çıkışı yaratmayan muhasebe gideridir. Dolayısıyla faaliyet zararı, kulübün aynı tutarda nakit kaybettiği anlamına gelmez. Bu nedenle FAVÖK, faaliyet kârı ve nakit akışı birlikte değerlendirilmelidir.
Oyuncu satışları: Kârlılığın önemli destekçisi
Arsenal'in oyuncu satışlarından elde ettiği kâr da finansal tablonun önemli bir bileşeni.
2025 yılında oyuncu satış kârı 81,2 milyon sterlin. Bu rakam 2024'teki 51,1 milyon sterlinin oldukça üzerinde.
Oyuncu satış kârlarının faaliyet zararını telafi etme konusunda önemli katkısı bulunuyor.
Nitekim Arsenal'in 2025 yılı faiz ve vergi öncesi kârı (FVÖK) 15,6 milyon sterlin.
Burada önemli bir muhasebe ayrımı var: Oyuncu satışından elde edilen kâr, futbolcunun satış bedelinin tamamı değil, satış bedeli ile bilançodaki kalan kayıtlı değeri arasındaki farktır.
Bu nedenle Arsenal'in oyuncu satışlarından elde ettiği 81,2 milyon sterlinlik kârı, aynı tutarda transfer nakit geliri olarak değerlendirmemek gerekiyor.
Bununla birlikte oyuncu satışları, kulübün finansal modelinin önemli bir parçası hâline gelmiş durumda.
Vergi sonrası sonuç: Başabaşa yakın ama hâlâ zarar
2025 yılı finansal sonuçları şöyle:
Gösterge | 2025 (£m) |
FAVÖK | 142,7 |
Faaliyet kârı/(zararı) | -47,9 |
Oyuncu satış kârı | 81,2 |
FVÖK | 15,6 |
Net faiz | -17,7 |
Vergi öncesi sonuç | -1,9 |
Vergi sonrası sonuç | -1,4 |
Arsenal'in 2025 yılında vergi sonrası zararı yalnızca 1,4 milyon sterlin.
Bu, ilk bakışta oldukça olumlu görünebilir. Çünkü 2024'te 17,7 milyon sterlin olan vergi sonrası zarar önemli ölçüde azaltılmış.
Ancak bu sonuca ulaşılmasında oyuncu satışlarından elde edilen kârın önemli rol oynadığını unutmamak gerekiyor.
Dolayısıyla Arsenal'in 2025 yılı performansını değerlendirirken şu ayrımı yapmak gerekir:
Kulüp faaliyetlerinden kaynaklanan operasyonel kârlılık henüz yeterince güçlü değil.
Oyuncu satışları, faaliyet sonuçlarını destekleyen önemli bir unsur.
Finansman giderleri, operasyonel performans üzerindeki baskısını sürdürüyor.
Vergi sonrası zarar oldukça düşük bir seviyeye gerilemiş durumda.
Benim değerlendirmem: Arsenal zararını önemli ölçüde azaltmış olsa da henüz oyuncu ticaretine daha az bağımlı, kendi faaliyetlerinden düzenli ve sürdürülebilir kâr üretebilen bir finansal modele ulaşmış değil.
5. Transfer politikası: Arsenal oyuncu alım-satım dengesini yeniden düzenliyor
Arsenal'in transfer politikası, finansal büyüme stratejisinin en önemli unsurlarından biri.
Tablodaki oyuncu alım ve satım rakamları, kulübün özellikle 2019 sonrasında transfer piyasasında çok daha yüksek hacimlere ulaştığını gösteriyor.
Yıl | Oyuncu alımları (£m) | Oyuncu satışları (£m) |
2016 | 35,4 | 3,9 |
2017 | 113,9 | 7,5 |
2018 | 168,5 | 137,9 |
2019 | 98,8 | 18,5 |
2020 | 182,2 | 43,7 |
2021 | 114,9 | 18,5 |
2022 | 187,9 | 43,9 |
2023 | 251,1 | 31,2 |
2024 | 255,7 | 66,0 |
2025 | 123,9 | 165,9 |
Burada üç önemli gelişme var.
Birincisi, Arsenal'in transfer yatırımları büyümüş.
2016'da 35,4 milyon sterlin olan oyuncu alımları 2023'te 251,1 milyon, 2024'te ise 255,7 milyon sterline ulaşmış.
Bu artış, Arsenal'in sportif rekabette yeniden üst sıralara çıkmak için kadrosuna ciddi kaynak ayırdığını gösteriyor.
İkincisi, 2025'te oyuncu alımları belirgin biçimde azalmış.
Oyuncu alımları 255,7 milyon sterlinden 123,9 milyon sterline gerilemiş. Yaklaşık yüzde 52'lik bir düşüş var.
Aynı dönemde oyuncu satışları 66 milyon sterlinden 165,9 milyon sterline yükselmiş.
Böylece kulüp, transfer piyasasında önceki yıllara göre daha dengeli bir pozisyona geçmiş.
2025'te oyuncu alım-satım işlemlerindeki net harcama 18 milyon sterlin olarak görünüyor.

Üçüncüsü, transfer gelirleri ile transfer nakit akışları birbirinden farklı.
Tablonun nakit akışı bölümünde 2025 yılı oyuncu satışlarından tahsil edilen nakit 18,1 milyon sterlin, oyuncu alımlarına ilişkin nakit çıkışı ise 201,1 milyon sterlin olarak görünüyor.
Bu durum ilk bakışta transfer piyasasındaki 18 milyon sterlinlik net harcama rakamıyla çelişkili gibi durabilir.
Oysa bu iki veri farklı şeyleri ölçüyor.
Transfer tablosundaki rakamlar ilgili dönemde gerçekleşen transfer işlemlerini, nakit akışı tablosundaki rakamlar ise tahsilat ve ödeme zamanlamalarını yansıtıyor. Taksitli transfer sözleşmeleri, geçmiş yıllardan gelen borçlar ve alacaklar bu farkı yaratabiliyor.
Dolayısıyla bir kulüp oyuncu satışından muhasebe kârı elde ederken satış bedelinin tamamını aynı yıl tahsil edemeyebilir. Benzer biçimde yeni transferlerin bedelleri de sonraki yıllarda ödenebilir.
Bu ayrım, futbol kulüplerinin finansal analizinde son derece önemli.
6. Borçluluk: Toplam borç azalırken net borç yükseliyor
Arsenal'in finansal tablosunda dikkat edilmesi gereken bir başka alan borçluluk.
2025 yılında kulübün brüt borcu 330,3 milyon sterlin, nakit varlığı ise 36,3 milyon sterlin.
Buna göre net borç 302,3 milyon sterline yükselmiş.
Gösterge (£m) | 2024 | 2025 |
Brüt borç | 341,8 | 330,3 |
Nakit | 86,5 | 36,3 |
Net borç | 275,0 | 302,3 |
Transfer borcu | 267,5 | 216,8 |
Transfer alacakları | 38,5 | 66,2 |
Net transfer borcu | 229,5 | 124,5 |
Toplam borç | 609,6 | 509,1 |
Bu rakamlar oldukça önemli bir finansal gerçeği ortaya çıkarıyor.
Arsenal'in toplam borcu 2024'te 609,6 milyon sterlinden 2025'te 509,1 milyon sterline gerilemiş. Yaklaşık yüzde 17'lik bir düşüş söz konusu.
Brüt borç da 341,8 milyon sterlinden 330,3 milyon sterline inmiş.
Buna karşılık net borç 275 milyon sterlinden 302,3 milyon sterline yükselmiş.
Peki bu nasıl oluyor?
Çünkü Arsenal'in nakit varlığı aynı dönemde 86,5 milyon sterlinden 36,3 milyon sterline düşmüş.
Başka bir ifadeyle kulüp borcunu azaltırken nakit rezervlerini de önemli ölçüde tüketmiş.
Bu, finansal açıdan göz ardı edilmemesi gereken bir gelişme.
Bir kulübün borcunun azalması her zaman finansal durumunun iyileştiği anlamına gelmez. Borçla birlikte nakit varlıkların da azalması, likidite kapasitesini zayıflatabilir.
Transfer borçları açısından olumlu gelişme
Arsenal'in transfer borcu 2024'te 267,5 milyon sterlin iken 2025'te 216,8 milyon sterline düşmüş.
Transfer alacakları ise 38,5 milyon sterlinden 66,2 milyon sterline yükselmiş.
Böylece net transfer borcu 229,5 milyon sterlinden 124,5 milyon sterline gerilemiş.
Bu yaklaşık yüzde 46'lık bir iyileşmeye işaret ediyor.
Bunun anlamı, Arsenal'in transfer piyasasındaki ödeme yükümlülüklerinin önemli ölçüde hafiflemiş olması.
Bu gelişme özellikle önemli. Çünkü Avrupa futbolunda transfer harcamalarının taksitlendirilmesi, kulüplerin bilançolarında ve gelecekteki nakit akışlarında ciddi yükler yaratabiliyor.
Arsenal'in net transfer borcunu azaltması, transfer politikasında daha kontrollü bir döneme geçildiğini düşündürüyor.
Bununla birlikte net borçtaki yükseliş, genel likidite yönetiminin hâlâ dikkat gerektirdiğini gösteriyor.
Not: Tablodaki brüt borç, net borç, transfer borcu ve toplam borç farklı kapsamları içeren göstergelerdir. Bunları birbirinin yerine kullanmamak gerekir. Özellikle toplam borç kaleminin kapsamı, kaynakta verilen tanım üzerinden ayrıca doğrulanmalıdır.
7. Nakit akışı: Kârlılıktan daha önemli bir gösterge
Bana göre Arsenal'in finansal tablosunun en önemli bölümü nakit akışı.
Çünkü futbol kulüplerinin sürdürülebilirliği yalnızca muhasebe kârı üretmelerine değil, faaliyetlerinden gerçek nakit yaratabilmelerine bağlı.
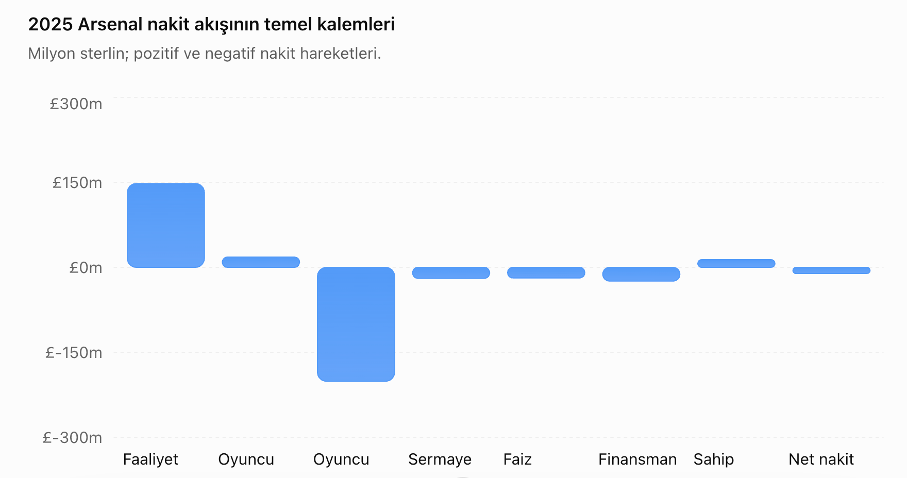
2025 yılında Arsenal'in faaliyet nakit akışı 147,9 milyon sterlin.
Bu oldukça önemli bir rakam. Kulübün ana faaliyetlerinden nakit yaratabildiğini gösteriyor.
Ancak bu nakit, transfer yatırımları ve diğer harcamalar karşısında yeterli olmuyor.
2025 yılı nakit akışının temel kalemleri şöyle:
Nakit akışı kalemi | 2025 (£m) |
Faaliyet nakit akışı | 147,9 |
Oyuncu satışlarından tahsilat | 18,1 |
Oyuncu alımları için ödemeler | -201,1 |
Net oyuncu ticareti nakit akışı | -183,8 |
Sermaye harcamaları | -19,4 |
Faiz ödemeleri | -18,8 |
Finansman öncesi nakit akışı | -24,3 |
Sahip finansmanı | 13,5 |
Net nakit akışı | -10,9 |
Bu tabloyu şöyle okumak gerekiyor:
Arsenal, faaliyetlerinden 147,9 milyon sterlin nakit yaratıyor. Ancak oyuncu alımlarına ilişkin 201,1 milyon sterlinlik nakit çıkışı, oyuncu satışlarından tahsil edilen 18,1 milyon sterlini fazlasıyla aşıyor.
Net oyuncu ticareti nakit çıkışı 183,8 milyon sterline ulaşıyor.
Buna sermaye yatırımları ve faiz ödemeleri de eklendiğinde kulüp finansman öncesinde 24,3 milyon sterlin nakit açığı veriyor.
Sahip finansmanından gelen 13,5 milyon sterlinlik kaynak da bu açığı tamamen kapatamıyor.
Sonuçta 2025 yılı net nakit akışı 10,9 milyon sterlin negatif gerçekleşiyor.
Burada ortaya çıkan sonuç oldukça çarpıcı:
Arsenal'in temel faaliyetleri nakit yaratıyor, fakat sportif rekabet için yapılan transfer yatırımları bu nakdin önemli bölümünü tüketiyor.
Bu, modern futbolun en temel finansal ikilemlerinden biri.
Kulüp sportif rekabette geri kalmamak için kadrosuna yatırım yapmak zorunda. Ancak bu yatırımların zamanlaması ve finansmanı iyi yönetilmediğinde, yüksek gelir üreten kulüpler bile nakit sıkıntısıyla karşı karşıya kalabiliyor.
Arsenal'in 2025 yılı nakit akışı bu açıdan önemli bir uyarı niteliğinde.
8. Sahip finansmanı: Kroenke'nin sermaye desteği ve kulübün finansal bağımsızlığı
Arsenal'in finansal yapısını değerlendirirken kulübün sahibi Stan Kroenke'nin finansman rolünü de göz ardı etmemek gerekiyor.
Tabloda sahip borcu 2025 yılında 340,1 milyon sterlin olarak gösteriliyor. Bu kalem, kulübün sahibiyle olan finansal ilişkilerinin önemli boyutlara ulaştığını ortaya koyuyor.
Sahip finansmanı 2024'te 61,9 milyon sterlin iken 2025'te 13,5 milyon sterline gerilemiş.
Burada iki ayrı konuyu birbirinden ayırmak gerekiyor:
Kulübün sahibinden sağladığı finansman, dış finansman ihtiyacını karşılamak bakımından bir güvence oluşturabilir.
Ancak bu finansmanın varlığı, kulübün kendi faaliyetlerinden yeterli nakit yarattığı anlamına gelmez.
Arsenal'in sahibi tarafından desteklenmesi, kulübün finansal esnekliğini artırabilir. Fakat uzun vadede asıl başarı, kulübün sürekli sahip finansmanına ihtiyaç duymadan kendi gelirleriyle yatırım yapabilmesi ve borçlarını yönetebilmesidir.
Bu noktada Arsenal'in ekonomik egemenliği, yalnızca gelir büyüklüğüyle değil, kendi kaynaklarını kullanarak yatırım yapabilme kapasitesiyle ölçülmeli.
9. Stadyum ekonomisi: Emirates'in yarattığı ekonomik değer
Arsenal'in finansal modelinin önemli unsurlarından biri de Emirates Stadı.
2025 yılında seyirci sayısı yaklaşık 60 bin. 2016–2025 döneminde de seyirci sayısı genel olarak bu seviyelerde seyretmiş.
Dolayısıyla kulübün maç günü gelirlerindeki büyümeyi yalnızca seyirci sayısındaki artışla açıklamak mümkün değil.
Burada koltuk başına gelir, ağırlama hizmetleri, VIP alanlar, yiyecek-içecek satışları, maç günü ticareti ve taraftar deneyiminin ekonomik değeri önem kazanıyor.
Arsenal'in maç günü gelirleri 2016'da 99,9 milyon sterlinden 2025'te 153,9 milyon sterline çıkmış.
Bu gelişme, mevcut stadyum kapasitesinin daha yüksek ekonomik değer üretmek üzere kullanıldığını gösteriyor.
Ancak Arsenal'in stadyum ekonomisinde henüz kullanılabilecek başka fırsatlar da bulunuyor.
Özellikle maç dışı günlerde stadyumun ticari kullanımı, kurumsal etkinlikler, turizm, müze ve taraftar deneyimi gibi alanlar ek gelir yaratabilir.
Bu bakımdan Emirates, yalnızca futbol maçlarının oynandığı bir tesis değil, Arsenal'in uzun vadeli ekonomik varlıklarından biri.
10. Arsenal'in on yıllık finansal performansının genel değerlendirmesi
Bütün göstergeleri birlikte değerlendirdiğimizde Arsenal'in 2016–2025 döneminde önemli bir ekonomik dönüşüm geçirdiğini görüyoruz.
Bu dönüşümün olumlu ve riskli yönleri bulunuyor.
Arsenal'in 2025 finansal göstergeleri
Toplam gelir
£680,3m
FAVÖK
£142,7m
Faaliyet zararı
-£47,9m
Vergi sonrası zarar
-£1,4m
Net borç
£302,3m
Faaliyet nakit akışı
£147,9m
Tutarlar milyon İngiliz sterlini cinsindendir. Kaynak: Yüklenen Arsenal finansal tablosu.
Olumlu gelişmeler
1. Gelir üretme kapasitesi: Arsenal'in toplam gelirleri on yılda yaklaşık iki katına çıkmış. Ticari gelirlerdeki büyüme özellikle dikkat çekici.
2. Avrupa gelirleri: UEFA gelirlerinin yükselmesi, sportif başarının finansal getirilerini artırmış.
3. Operasyonel nakit yaratma: 147,9 milyon sterlinlik faaliyet nakit akışı, kulübün temel faaliyetlerinin güçlü nakit üretme kapasitesini gösteriyor.
4. Transfer yükümlülükleri: Net transfer borcunun 229,5 milyon sterlinden 124,5 milyon sterline düşmesi olumlu.
5. Finansal sonuçların iyileşmesi: Vergi sonrası zararın 17,7 milyon sterlinden 1,4 milyon sterline gerilemesi önemli bir toparlanma.
Dikkat edilmesi gereken riskler
1. Maliyet baskısı: Ücret ve amortisman giderleri toplam gelirin yaklaşık yüzde 76'sını tüketiyor.
2. Faaliyet zararı: FAVÖK pozitif olmasına rağmen kulüp faaliyet düzeyinde zarar üretmeye devam ediyor.
3. Oyuncu satışlarına bağımlılık: Oyuncu satış kârları, nihai finansal sonucun iyileşmesinde önemli rol oynuyor.
4. Likidite: Net borç artarken nakit rezervleri önemli ölçüde azalmış.
5. Transfer yatırımlarının nakit yükü: Oyuncu alımlarına ilişkin nakit çıkışları, faaliyetlerden yaratılan kaynağı aşabiliyor.
11. Sonuç: Arsenal'in önündeki temel mesele sürdürülebilir kârlılık
Arsenal'in finansal performansı bize modern futbol ekonomisinin önemli bir gerçeğini gösteriyor: Büyük gelir elde etmek, otomatik olarak büyük kâr elde etmek anlamına gelmiyor.
Arsenal, Premier Lig'in güçlü yayın ekonomisinden, UEFA gelirlerinden, küresel ticari faaliyetlerinden ve Emirates Stadı'nın ekonomik değerinden yararlanarak gelirlerini önemli ölçüde büyütmüş durumda.
Bununla birlikte sportif rekabetin gerektirdiği oyuncu ücretleri, transfer yatırımları ve amortisman giderleri kulübün kârlılığını baskılamaya devam ediyor.
Burada Arsenal'in finansal modelini üç temel eksende değerlendirmek gerekiyor:
Birincisi, gelir ekonomisi. Arsenal artık yalnızca futbol maçlarından ve yayın haklarından gelir elde eden bir kulüp değil. Küresel bir spor markası olarak ticari gelirlerini artırıyor. Bu, uzun vadeli ekonomik rekabet gücü bakımından önemli bir avantaj.
İkincisi, maliyet ekonomisi. Kulüp sportif başarıyı sürdürebilmek için yüksek maliyetli bir kadro oluşturmuş. Ancak bu kadronun finansal yükü, gelir artışının önemli bölümünü tüketiyor. Dolayısıyla sportif rekabet gücü ile finansal verimlilik arasındaki denge henüz tam olarak sağlanabilmiş değil.
Üçüncüsü, nakit ekonomisi. Arsenal faaliyetlerinden güçlü nakit yaratıyor. Fakat transfer yatırımlarının zamanlaması ve finansmanı nedeniyle bu nakdin önemli bir kısmı yeniden futbolcu piyasasına aktarılıyor. Bu da kulübün likidite yönetimini kritik hâle getiriyor.
Bana göre Arsenal'in önündeki asıl sınav, daha fazla gelir elde etmekten ziyade mevcut gelirini daha yüksek bir faaliyet kârına ve sürdürülebilir serbest nakit akışına dönüştürmek.
Çünkü finansal futbolda gerçek güç, yalnızca ne kadar gelir elde ettiğinizle değil, bu gelirin ne kadarını kontrol edebildiğiniz, ne kadarını yeniden yatırıma dönüştürebildiğiniz ve ne kadarını geleceğe aktarabildiğinizle ölçülür.
Arsenal bugün gelir üretme bakımından Avrupa futbolunun güçlü kulüplerinden biri. Ancak finansal sürdürülebilirlik açısından önünde hâlâ çözmesi gereken önemli sorunlar bulunuyor.
Son tahlilde Arsenal'in hikâyesi, büyüyen bir futbol ekonomisinin kârlılık ve nakit yönetimi sınavıdır.
Futbol ekonomisi açısından çıkarılması gereken üç temel ders
Gelir büyüklüğü ekonomik güçtür; kârlılık finansal dayanıklılıktır.
Transfer harcaması sportif yatırım olabilir; ancak kontrol edilemeyen transfer yükümlülükleri finansal risktir.
Muhasebe kârı başarı göstergesi olabilir; fakat kulübün gerçek finansal gücünü nakit akışı belirler.
Bu nedenle Arsenal'i değerlendirirken yalnızca Premier Lig'deki sportif konumuna veya 680 milyon sterlinlik gelirine değil, bu gelirin ne kadarının kulübün geleceğine kalabildiğine bakmak gerekiyor.


Yorumlar