


“Türkiye Spor Ekosistemi ve Sektör Raporu”nun Kapsamlı Analizi ve Metodolojik Eleştirisi


Başlangıcı Sorunlu Olan Rapor İddialı, Ancak Üzerinde Yükseldiği Zemin Zayıf
Sosyal medyada genişçe yer bulan Türkiye Spor Ekosistemine ilişkin rapora ait değerlendirmelerimi sizlerle paylaşmak istiyorum.
2026 Eylül itibariyle Deloitte Türkiye ve Türkiye Milli Olimpiyat Komitesi (TMOK) iş birliğiyle hazırlanan “Türkiye Spor Ekosistemi ve Sektör Raporu-2026”, Türk spor ekonomisine makro ölçekte vizyoner ve kapsamlı bir perspektif sunma, araştırmacılara rehberlik etme iddiasıyla düzenlenmiş…Ancak raporun detaylarına inildiğinde, bu iddialı hedeflerin ciddi bir güvenilirlik sorunuyla karşı karşıya kaldığı görülüyor.
Çalışmada göze çarpan metodolojik zafiyetler, raporun kendi içindeki tablolarında yer alan tutarsız veri setleri ve Kamuyu Aydınlatma Platformu (KAP) verileri ile sunulan projeksiyonlar arasındaki derin uçurum, raporun niteliğini zedeliyor. Bunun yanı sıra metne eklenen yasal sorumluluk reddi (disclaimer) beyanı ve şeffaflık tarafındaki aksaklıklar, çalışmanın akademik ve sektörel yetkinliğini tartışmaya açık hale getiriyor. Sektöre güçlü bir referans olma hedefiyle hazırlanan bu rapor, barındırdığı veri ve yöntem sorunları nedeniyle beklentileri karşılamaktan uzak kalıyor.
Stratejik Referans mı, Sorumluluktan Kaçış Metni mi?
Türkiye’deki spor ekosisteminin mevcut durumunu veri odaklı biçimde analiz etmeyi, sporun ekonomik etkisini değer zinciri yaklaşımıyla ortaya koymayı, şeffaf ve ölçülebilir bir değerlendirme zemini oluşturmayı ve nihayetinde karar alıcılar için muteber bir referans kaynağı olmayı hedefleyen raporun önsözünde; "Deloitte, bu bilgilerin doğruluğu ve bütünlüğü konusunda bağımsız bir doğrulama çalışması gerçekleştirmemiş olup, söz konusu bilgilerin doğruluğuna ve bütünlüğüne güvenmiştir... Doğruluğu konusunda açık veya zımni taahhüt verilmemektedir... Doğrudan veya dolaylı hiçbir zarardan Deloitte sorumlu tutulamaz" ifadesi yer alıyor.
Deloitte Türkiye’nin düzenlediği anlaşılan bu raporun daha girişinde yer alan bu ifadeler, Ancak bu iddialı çerçeve ile raporun kendi içinde sunduğu veriler ve metodolojik yaklaşım karşılaştırıldığında, bu hedeflerin büyük ölçüde söylem düzeyinde kaldığı açıkça görülüyor. Zira raporun girişinde Deloitte’un, kullanılan verilerin doğruluğunu ve bütünlüğünü bağımsız olarak teyit etmediğini ve bu verilere dayanılarak alınacak kararlardan sorumlu olmayacağını açıkça ifade etmesi, “muteber referans kaynağı” iddiası ile doğrudan çelişiyor.
Oysa Deloitte’un gerek Money League gerekse Annual Review of Football Finance raporlarını yıllardır takip eden ve verilerinden yararlanan bir araştırmacı olarak bu ifadeleri görünce, rapordaki verileri kontrol etme ihtiyacı duydum.
Deloitte’un küresel raporları ile bu yerel raporu karşılaştırdığımda şu farklar öne çıkıyor:
Sorumluluk Reddi (Disclaimer): Deloitte İngiltere (Sports Business Group) tarafından yayınlanan küresel raporlarda standart yasal sorumluluk reddi (limitation of liability) maddeleri yer alır. Bu doğal bir durumdur; çünkü bağımsız denetim firmaları, yayınladıkları danışmanlık raporlarının resmi bir "denetim raporu" (audit report) gibi hukuki sorumluluk doğurmasını istemezler.
Şeffaflık ve Veri Kalitesi: Küresel raporlar ile yerel rapor arasında ciddi kalite ve şeffaflık farkları bulunmaktadır.
Uluslararası Raporlar: Deloitte, verileri kulüplerin resmi yıllık mali tablolarından (Audited Financial Statements) aldığını açıkça belirtir; maç günü, yayın ve ticari gelir kalemlerini tek tek dipnotlandırır.
Türkiye Raporu: Mikro/kulüp düzeyinde bir veri doğrulaması yapılmamış; ham veriler teyit edilmeden "varsayımlar ve uzman görüşleri" başlığı altında soyut bir modellemeye tabi tutulmuştur.
Özetle; hukuki bir disclaimer bulunması uluslararası bir standart olsa da küresel raporlarda veri kaynakları açık ve doğrulanabilir durumdadır. Bu yerel raporda ise verinin kaynağı belirsiz ve herhangi bir doğrulamaya dayanmıyor.
Tutar Toplamlarındaki Yanlışlık Basit Bir Toplama Hatası mı, Yoksa Sistematik Yanılgı mı?
Raporda yer alan veriler arasında tutarsızlıklar bulunuyor. Raporun makro büyüklük hesaplamaları incelendiğinde bu çelişki daha da belirginleşiyor. Örneğin, yönetici özetinde spor ekosisteminin doğrudan ekonomik büyüklüğü yaklaşık 81 milyar TL olarak ifade ediliyor. Ancak modüller bazında verilen rakamlar toplandığında farklı bir tablo ortaya çıkıyor. Raporda ulusal kurumlar ve milli takımlar yaklaşık 17 milyar TL, profesyonel kulüp ve sporcu ekosistemi yaklaşık 54 milyar TL, amatör spor ve altyapı yaklaşık 10 milyar TL, okul ve üniversite sporları yaklaşık 1,2 milyar TL, engelli sporları yaklaşık 0,8 milyar TL ve e-spor pazarı yaklaşık 0,4–0,5 milyar TL olarak belirtilmiştir. Bu kalemler toplandığında toplam büyüklük yaklaşık 83,45 milyar TL’ye ulaşmaktadır. Buna karşın rapor metninde 81 milyar TL ifadesinin kullanılması yaklaşık 2,45 milyar TL’lik bir fark yaratmakta ve bu durum basit bir yuvarlama hatasının ötesinde, veri üretim disiplinindeki zafiyete işaret ediyor.
181 Milyar TL Paradoksu: “Toplamayın” Deyip Toplamak
Daha da çarpıcı olan ise toplam ekosistem büyüklüğünün hesaplanma biçimidir. Rapor, 81 milyar TL’lik doğrudan büyüklüğe yaklaşık 100 milyar TL’lik kamu spor yatırımlarını ekleyerek toplam büyüklüğü 181 milyar TL olarak sunmaktadır. Ancak aynı raporun modül tablosunun altında “modül büyüklüklerinin mekanik olarak toplanmaması gerektiği” açıkça belirtilmiştir. Buna rağmen raporun kendi içinde bu uyarı ihlal edilerek modüller mekanik biçimde toplanmış ve 181 milyar TL sonucu elde edilmiştir. Bu durum, metodolojik tutarsızlığın en somut göstergelerinden biri olarak karşımıza çıkıyor.
Raporda Yer Alan 83,5 – 181 – 237,5 Milyar TL’lık Tutarlardan Hangisi Türkiye Spor Ekonomisi Büyüklüğünü Yansıtıyor?
Raporun dokuz modülünün tamamı (spor turizmi ve destek hizmetleri dâhil) toplandığında ise ortaya çok daha farklı bir büyüklük çıkıyor. Ulusal kurumlar yaklaşık 17 milyar TL, profesyonel ekosistem yaklaşık 54 milyar TL, amatör spor yaklaşık 10 milyar TL, okul sporları yaklaşık 1,2 milyar TL, kamu yatırımları yaklaşık 100 milyar TL, spor turizmi yaklaşık 45-55 milyar TL (ortalama 50 milyar TL), destek hizmetleri yaklaşık 4 milyar TL, engelli sporları yaklaşık 0,8 milyar TL ve e-spor yaklaşık 0,45 milyar TL olarak hesaplandığında toplam büyüklük yaklaşık 237,45 milyar TL’ye ulaşıyor. Böylece aynı rapor içinde 83,5 milyar TL, 181 milyar TL ve 237,5 milyar TL olmak üzere üç farklı toplam büyüklük ortaya çıkıyor, bu da raporun veri kurgusundaki temel sorunu açıkça ortaya koyuyor.
1.Doğrudan Ekonomik Büyüklük" (81 Milyar TL) Çelişkisi
İlk görseldeki (Yönetici Özeti) metinde şu ifadeler yer alıyor.
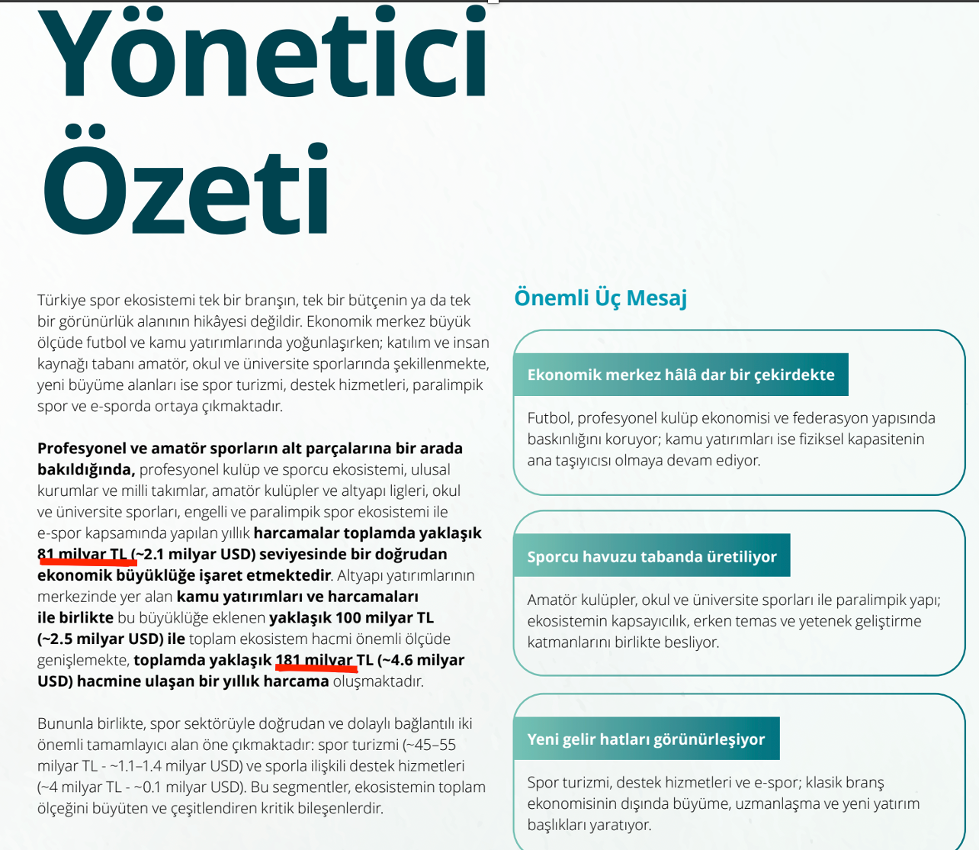
"Profesyonel kulüp ve sporcu ekosistemi, ulusal kurumlar ve milli takımlar, amatör kulüpler ve altyapı ligleri, okul ve üniversite sporları, engelli ve paralimpik spor ekosistemi ile e-spor kapsamında yapılan yıllık harcamalar toplamda yaklaşık 81 milyar TL seviyesinde bir doğrudan ekonomik büyüklüğe işaret etmektedir."
Ancak rapordaki Modül Tablosu (3. Görsel) ve Öne Çıkan Büyüklükler (2. Görsel) baz alınarak metinde adı geçen bu kalemler toplandığında şu tablo ortaya çıkmaktadır:
Modül 1 (Ulusal Kurumlar / Federasyonlar): ~17 milyar TL
Modül 2 (Profesyonel Kulüp ve Sporcu Ekosistemi): ~54 milyar TL
Modül 3 (Amatör Kulüpler ve Altyapı): ~10 milyar TL
Modül 4 (Okul ve Üniversite Sporları): ~1,2 milyar TL
Modül 8 (Engelli Sporu ve Paralimpik): ~0,8 milyar TL
Modül 9 (E-Spor Pazarı): ~0,4 - 0,5 milyar TL
Gerçek Toplam: 17 + 54 + 10 + 1,2 + 0,8 + 0,45= 83,45 milyar TL
Metinde ilan edilen tutar ise 81 milyar TL'dir. Buradaki matematiksel fark yaklaşık 2,45 milyar TL'dir.
2. Toplam Ekosistem Hacmi (181 Milyar TL) Hesaplama Mantıksızlığı
Yönetici özeti metninde, 81 milyar TL'lik tutara 100 milyar TL'lik Kamu Spor Yatırımları (Modül 5) eklenerek toplam ekosistem hacminin 181 milyar TL'ye ulaştığı söylenmektedir.
Ancak modül tablosunun altındaki dipnotta aynen şu uyarı yer almaktadır:
"Not: Modül büyüklükleri farklı kapsamlar üzerinden hesaplanabildiği için mekanik olarak toplanmamalıdır."
Raporu hazırlayanlar, tablo altına "Bu verileri mekanik olarak toplamayın" dipnotu koymalarına rağmen, Yönetici Özeti metninde Modül 1, 2, 3, 4, 8, 9'u toplayıp üzerine Modül 5'i (Kamu Yatırımı) doğrudan ekleyerek 181 milyar TL genel toplamına ulaşmışlardır. Yani kendilerinin uyardığı hatayı raporun ana metninde bizzat kendileri yapmışlardır.
Rapordaki dokuz modülün tamamı (Tamamlayıcı alanlar olan Spor Turizmi ve Destek Hizmetleri dâhil) mekanik olarak toplandığında karşımıza çok daha farklı bir rakam çıkıyor.
3. Modül Tablosunun Tamamı Toplandığında Çıkan Gerçek Rakam
Rapordaki dokuz modülün tamamı (Tamamlayıcı alanlar olan Spor Turizmi ve Destek Hizmetleri dâhil) mekanik olarak toplandığında karşımıza çok daha farklı bir rakam çıkmaktadır.
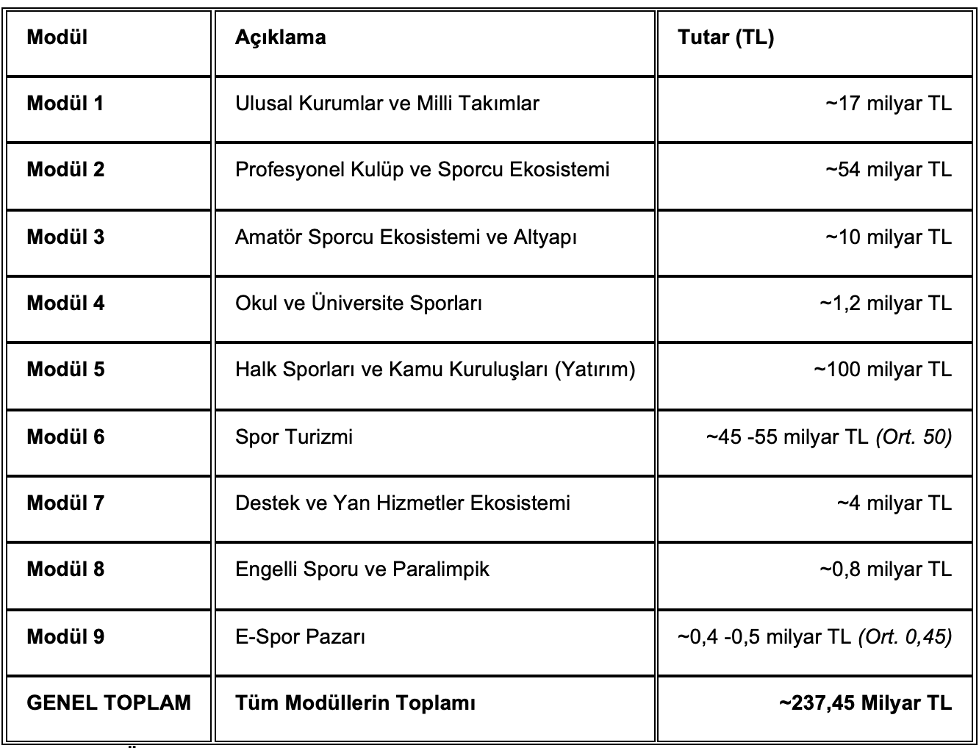
Raporun 11.sayfasında yer alan “Tek Bakışta Modül Resmi Modül bazında özet görünüm” başlıklı tablosunda yer alan verilerin toplamı 237,45 Milyar TL çıkmaktadır.
4. Spor Ekonomisi Büyüklüğüne İlişkin hangi Toplam Dikkate Alınmalı?
Raporda açık bir veri kurgusu ve toplama metodolojisi çelişkisi bulunuyor. Şöyle ki;
1. İki Farklı Toplam Tanımı: Rapor, Spor Turizmi (~50 milyar TL) ve Yan Hizmetleri (~4 milyar TL) dokuz modül arasına eklemiş ancak 181 milyar TL'lik ana toplama dâhil etmeyip "tamamlayıcı alan" olarak dışarıda bırakmıştır. Ancak Modül tablosunda bunu 9 eşdeğer modülden biri gibi sunarak kafa karışıklığı yaratmıştır.
2. Toplama Uymayan Rakamlar: Dokuz modülün hepsini toplarsanız ~237,5 milyar TL, doğrudan spor harcamalarını toplarsanız ~83,5 milyar TL çıkmaktadır. Rapor ise doğrudan harcamaları metinde 81 milyar TL, kamu dâhil genel harcamayı ise 181 milyar TL olarak lanse etmektedir.
3. Mükerrer/Çift Sayım İhtimali: Modül 1 (Federasyonlar - ~17 milyar TL) ile Modül 2 (Profesyonel Kulüpler - ~54 milyar TL) ve Modül 5 (Kamu Yatırımları - ~100 milyar TL) arasında ciddi fon aktarımları vardır (Örneğin: Spor Toto'dan kulüplere aktarılan kaynaklar veya Gençlik ve Spor Bakanlığı'nın federasyon bütçeleri). Rapor, bu paraların mükerrer (çifte) sayılmasını engelleyecek bir konsolidasyon metodolojisi sunmamış, sadece altına "toplamayın" yazmakla yetinmiştir.
Futbol Ekonomisi Rakamları Gerçeği Göstermiyor (Deloitte Raporundaki Çelişkiler ve Bütçe Tutarsızlıkları)
Raporun en kritik zafiyeti, futbol ekonomisine ilişkin sunulan verilerdeki çelişkilerdir. Türk Futbol Ekonomisinin büyüklüğüne dair raporda ve resmî verilerde farklı tutarlar öne çıkmaktadır:

Spor Ekosistemi ve Futbolun Payı (Sayfa 20): Profesyonel spor ekosisteminin toplam büyüklüğü yaklaşık 54 milyar TL, bunun içindeki futbolun payı ise 41,4 milyar TL olarak verilmiştir.
Aynı Bütçenin Farklı Oranlanması (Sayfa 21): Aynı ekosistem bütçesinin (54 milyar TL) "dörtte üçünün" futbol kaynaklı olduğu belirtilmiştir. Bu oran üzerinden yapılan hesaplamada futbol ekonomisi büyüklüğü 40,5 milyar TL ($54 \times \%75$) çıkmakta ve bir önceki sayfayla çelişmektedir.
Money League Karşılaştırması (Sayfa 21): Sayfanın devamında Süper Lig’in Money League ile karşılaştırılabilir gelir tabanının 36,1 milyar TL düzeyinde olduğu ifade edilerek üçüncü bir farklı rakam sunulmuştur.
KAP Bildirimleri ile Karşılaştırma
Raporun sunduğu bu tutarsız rakamlara (36,1 - 41,4 milyar TL aralığı) karşılık; sadece dört büyük kulübün (Galatasaray, Fenerbahçe, Beşiktaş ve Trabzonspor) Kamuoyu Aydınlatma Platformu'na (KAP) bildirdiği 1 Haziran 2025 - 31 Mayıs 2026 dönemine ait yıllık toplam gelirleri dahi 45,23 milyar TL'ye ulaşmaktadır.

Bu durum, raporun Türk futbol ekonomisini gerçek KAP verilerinin ve ligin toplam büyüklüğünün altında gösterdiğini ortaya koymaktadır.
4 Kulübün Toplam Gelirleri Ligin Toplam Gelirinden Büyük: Matematiğin İflası
Bu durumda yalnızca dört kulübün toplam geliri, raporun tüm futbol ekonomisi için öngördüğü büyüklüğü aşmaktadır. 41,4 milyar TL baz alındığında yaklaşık 3,8 milyar TL, 36,1 milyar TL baz alındığında ise yaklaşık 9,1 milyar TL’lik açıklanamaz bir fark ortaya çıkmaktadır.
8,8 Milyar TL’lik İmkânsız Ekonomi
Bu durumun doğal sonucu olarak, geri kalan Süper Lig kulüpleri, alt ligler, basketbol ve voleybol gibi diğer profesyonel branşlar için geriye yalnızca yaklaşık 8,8 milyar TL’lik bir hacim kalmaktadır. Bu ise piyasa gerçekleri, kulüp bütçeleri ve sektörel büyüklükler dikkate alındığında ekonomik olarak imkânsız bir tabloyu işaret etmektedir. Bu çelişki, raporda kullanılan veri toplama ve modelleme yönteminin ciddi biçimde hatalı olduğunu göstermektedir.
Gelir Modeli mi, Eksik Hesap mı?
Raporun gelir modelinde de benzer bir eksiklik söz konusudur. Maç günü gelirleri 9,3 milyar TL, yayın gelirleri 8,8 milyar TL, sponsorluk gelirleri 6,5 milyar TL, transfer gelirleri 5,3 milyar TL ve Avrupa gelirleri 2,3 milyar TL olarak hesaplanmış, ancak kulüplerin mağazacılık, iştirak, gayrimenkul ve diğer konsolide gelir kalemleri dikkate alınmamıştır.
Sahte Konsolidasyon: Gelir Var, Gerçek Yok
Bu durum teknik olarak eksik veri kullanımının ötesinde, hatalı bir konsolidasyon anlamına gelmektedir.
Metodoloji Yoksa Sonuç da Yok
Raporun metodolojik zafiyetinin temelinde üç ana unsur bulunmaktadır: güncelliğini yitirmiş verilerin kullanılması, kulüplerin dernek ve şirket yapılarının doğru ayrıştırılamaması ve kapsam eksikliği. Buna ek olarak veri kaynaklarının açıkça belirtilmemesi, dipnotlandırma yapılmaması ve hesaplama yöntemlerinin şeffaf biçimde açıklanmaması, raporun akademik ve stratejik referans olma niteliğini ortadan kaldırmaktadır.
Disclaimer Gerçeği: Prestij Var, Sorumluluk Yok
Raporun bir yandan stratejik referans olma iddiası taşıyıp diğer yandan verilerin doğruluğu konusunda hiçbir sorumluluk kabul etmemesi, entelektüel bir çelişki yaratmaktadır. Bu yaklaşım, prestij talep ederken sorumluluktan kaçınan bir pozisyonu işaret etmektedir.
Uluslararası Standart ile Yerel Gerçek Arasındaki Uçurum
Uluslararası Deloitte raporlarında veri kaynakları açıkça belirtilirken ve finansal tablolar üzerinden doğrulanabilir bilgiler sunulurken, bu raporda aynı şeffaflık düzeyinin sağlanamamış olması önemli bir eksikliktir.
Raporun Gerçek Amacı, Analiz mi, Algı mı?
Tüm bu eleştirilere rağmen raporun tamamen işlevsiz olduğu söylenemez. Türkiye’de spor ekonomisi üzerine veri üretiminin sınırlı olduğu düşünüldüğünde, spor turizmi (45-55 milyar TL), kamu yatırımları (100 milyar TL) ve e-spor gibi alanları aynı çatı altında toplaması kavramsal bir çerçeve sunmaktadır.
Kavramsal Fayda, Finansal Risk
Ancak bu çerçevenin finansal analiz, yatırım kararı veya kulüp değerlemesi gibi alanlarda referans olarak kullanılması mümkün değildir.
Veri Üretmek Kolay, Gerçeği Kurmak Zor
Bu raporun gerçekten faydalı bir belge haline gelebilmesi için bazı temel düzeltmeler yapılması zorunludur. Öncelikle kulüplerin dernek ve şirket yapıları doğru biçimde ayrıştırılmalı ve KAP verileri temel referans olarak alınmalıdır. Kullanılan tüm verilerin kaynakları, tarihleri ve hesaplama yöntemleri açıkça belirtilmeli, döviz kuru ve enflasyon etkileri düzeltilmelidir. Ayrıca veri kalitesi, Deloitte’un küresel raporlarında uyguladığı standartlara yaklaştırılmalıdır.
Kaynak Gösterilmemesi, Metodoloji ve Güvenilirlik Sorgulaması
Her ne kadar rapor metninde verilerin açık kaynaklardan, resmi kurumlardan ve uzman görüşlerinden derlendiği ifade edilse de;
Verilerin kaynağı (TFF, Gençlik ve Spor Bakanlığı, TÜİK vb.) metin içinde dipnot veya atıflarla açıkça belirtilmemiştir.
Hesaplama metodolojisi, çarpan katsayıları ve kullanılan varsayımlar şeffaf bir şekilde açıklanmamıştır.
Yalnızca rapor sonuna genel bir kaynakça eklemek verilerin güvenilirliğini doğrulamaya yetmez. Doğrudan kaynak gösterilmeyen ve bağımsız denetimden geçmeyen veriler, çalışmanın akademik ve stratejik bir referans kaynağı olarak kabul edilmesini engeller.
Sonuç: Referans Değil, Tartışma Metni
Sonuç olarak bu rapor, iyi niyetli bir makro haritalandırma çabası olsa da, mevcut haliyle Türk spor ekonomisinin gerçekliğini yansıtmaktan uzaktır. Verilerin şeffaf olmaması, metodolojinin net olmaması ve resmi finansal tablolarla çelişen sonuçlar üretmesi nedeniyle rapor, stratejik bir referans kaynağı olmaktan çok tartışılması gereken bir çalışma niteliği taşımaktadır. Bugün asıl mesele veri üretmek değil, doğru veriyle doğru hikâyeyi kurabilmektir. Bu rapor ise veri üretmekte, ancak gerçeği doğru biçimde yansıtamamaktadır.
Peki Deloitte Neden Böyle Bir Rapora İmza Attı?
Bu noktada temel soruyu açık ve net sormak gerekir: Bu ölçekte metodolojik çelişkiler içeren, kendi içinde aritmetik olarak tutarsız sonuçlar üreten ve birincil finansal kaynaklarla örtüşmeyen bir rapor, gerçekten güvenilir kabul edilebilir mi?
Yanıt net olarak hayır.
Finansal analiz dünyasında güvenilirlik üç temel sütuna dayanır: veri kaynağının şeffaflığı, metodolojinin açıklığı ve sonuçların tutarlılığı. Bu üç unsurdan biri bile zedelendiğinde analiz tartışmalı hale gelir; üçü birden zedelendiğinde ise ortaya çıkan şey artık bir “rapor” değil, en iyi ihtimalle bir “yorum dokümanı” olur. Bu çalışmada ise üç temel sütunun da aynı anda sorunlu olduğu görülmektedir.
Piyasa gerçekleriyle ve KAP verileriyle bu derece çelişen, hukuki olarak tüm sorumluluğu reddeden bir raporun yayınlanmasının amacı ve sağladığı fayda şu çerçevede değerlendirilebilir:
1. Kurumsal PR ve Ağ Kurma amacı güdebilir: Deloitte ve TMOK iş birliğiyle, spor yönetiminde ve kamu nezdinde "spor ekonomisine yön veren kurum" imajı oluşturmak.
2. Makro Farkındalık Yaratmak: Sporun sadece sahada oynanan bir oyun değil, makro düzeyde bir sanayi (raporda belirtilen toplam 181 milyar TL'lik hacim) olduğunu kamuoyuna ve yatırımcılara göstermek.
Bu raporun faydası oldu mu diye soracak olursam, bunu da şu şekilde yanıtlayabilirim:
Türkiye’de spor ekonomisi üzerine veri toplama kültürünün çok zayıf olduğu göz önüne alındığında; Spor Turizmi (~45-55 milyar TL), Kamu Yatırımları (~100 milyar TL) veya E-Spor (~0,5 milyar TL) gibi alanları aynı çatı altında modüler olarak haritalandırması kavramsal bir çerçeve sunması bakımından bir yarar sağlamış olabilir.
"Ne var ki raporda yer alan veriler (örneğin kulüp gelirleri), KAP gibi resmi ve birincil kaynaklarla çeliştiği için bu çalışma; finansal kararlar, kulüp değerlemeleri veya yatırım analizlerinde 'referans' olarak kullanılamaz.
Bu konuda özet olarak değerlendirmelerimi paylaşacak olursam şunları söyleyebilirim:
Deloitte Türkiye ve TMOK tarafından hazırlanan rapor, iyi niyetli bir makro haritalandırma çabası olsa da, birincil finansal kaynaklarla (KAP) çelişen verileri, belirsiz metodolojisi ve dipnot/kaynak yoksunluğu nedeniyle güvenilirlik testini geçememektedir.
Önsözünde "muteber bir referans kaynağı olması temennisi" dile getirilmiş olsa da; sadece 4 kulübün KAP’a bildirdiği 45,2 milyar TL'lik reel gelirin olduğu bir ortamda, tüm profesyonel spora 54 milyar TL değer biçen bir çalışma, Türk futbolunun ve sporunun finansal gerçekliğini kötü yönetilmiş bir veri modeli nedeniyle eksik ve hatalı yansıtmaktadır.
Rapor görsellerindeki ayrıntılı veriler ve grafiker/analist tabloları incelendiğinde, metodolojik mantıksızlığın boyutları çok daha çarpıcı bir boyuta ulaşmaktadır.
Football Money League veya Annual Review of Football Finance Raporlarının Disiplini Nerede Kaldı?
Oysa Deloitte gibi küresel ölçekte faaliyet gösteren bir danışmanlık devinin yıllardır yayımladığı Football Money League veya Annual Review of Football Finance raporları incelendiğinde tamamen farklı bir yaklaşım görülür. Bu raporlarda veri setlerinin kaynağı açıkça tanımlanmakta, kulüp gelirleri doğrudan yıllık finansal tablolardan alınmakta ve karşılaştırılabilirlik için yapılan düzeltmeler detaylı biçimde açıklanmaktadır. Nitekim Money League metodolojisi açıkça, kulüp gelirlerinin “yıllık finansal tablolarından veya doğrudan kaynaklardan” elde edildiğini ve veri yetersizliği durumunda ilgili kulübün analiz dışı bırakıldığını belirtmektedir. Bu yaklaşım, veri kalitesini düşürmek yerine kapsamı daraltmayı tercih eden bir metodolojik disipline işaret eder.
“Sorumluluk Reddi” Veri Kalitesini Kurtarır mı?
Dahası, bu küresel raporlar her ne kadar standart bir “sorumluluk reddi” (disclaimer) içerse de, bu disclaimer veri kalitesinin yerini tutmaz; aksine, veri kalitesi zaten güçlü olduğu için hukuki sınır çizmekle yetinir. Çünkü veriler kulüplerin denetlenmiş finansal tablolarına dayanmaktadır ve metodoloji, karşılaştırılabilirlik için yapılan her müdahaleyi şeffaf biçimde açıklar. Başka bir ifadeyle, küresel raporlarda disclaimer bir zayıflık göstergesi değil, hukuki bir çerçevedir.
Ancak Türkiye özelinde hazırlanan bu raporda tablo tersine dönmektedir. Burada disclaimer, güçlü bir metodolojinin üzerine konmuş hukuki bir çerçeve değil; metodolojik boşluğun yerine geçen bir güvenlik kalkanı gibi kullanılmaktadır. Veri kaynakları belirsizdir, hesaplama yöntemleri açıklanmamıştır ve en kritik noktada, basit toplama işlemlerinde dahi ciddi tutarsızlıklar bulunmaktadır. Bu durum, raporu analitik bir çalışmadan ziyade, varsayımlar üzerine kurulmuş bir modelleme denemesine dönüştürmektedir.
Deloitte’un Şeffaflıktan Uzak Bu Raporu Yayınlamaktaki Temel Amacı Ne Olabilir?
Bu noktada ikinci kritik soruya geliyoruz: Böyle bir rapor, bu haliyle yayımlanıyorsa, amaç gerçekten ne olabilir?
Burada üç olası motivasyon öne çıkmaktadır.
Birincisi, kurumsal görünürlük ve konumlanma ihtiyacıdır. Spor ekonomisi gibi henüz Türkiye’de kurumsal veri üretiminin sınırlı olduğu bir alanda, kapsamlı bir rapor yayımlamak, ilgili kurumlara “bu alanın referans aktörüyüz” mesajı verme imkânı sağlar. Bu tür çalışmalar, çoğu zaman veri kalitesinden bağımsız olarak, kurumun ekosistem içindeki yerini güçlendirme işlevi görür.
İkincisi, makro düzeyde farkındalık yaratma amacıdır. Raporda yer alan 181 milyar TL veya 237 milyar TL gibi büyük rakamlar, sporun ekonomik büyüklüğünü kamuoyuna göstermek açısından güçlü bir iletişim aracıdır. Bu tür büyüklükler, yatırımcıyı, kamu otoritelerini ve politika yapıcıları spora yönlendirme amacı taşıyabilir. Ancak burada kritik sorun şudur: Farkındalık üretmek ile doğru veri üretmek aynı şey değildir. Yanlış veriyle yaratılan farkındalık, uzun vadede yanlış politika üretimine yol açar.
Üçüncü ve belki de en kritik motivasyon ise “hikâye kurma” arzusudur. Veri, burada gerçeği anlatan bir araç olmaktan çıkıp, önceden kurgulanmış bir anlatıyı destekleyen bir malzemeye dönüşmektedir. Bu durumda analiz, veriden sonuca gitmez; sonuçtan veriye gider. Ve bu, bilimsel düşüncenin tam tersidir.
Bu Rapor Ciddiye Alınabilecek Bir Analiz mi, Yoksa Bir Kurgu mu?
Tam da bu nedenle bu raporun en büyük sorunu hata yapmak değildir; hata üretim biçimidir. Çünkü burada görülen sapmalar rastlantısal değil, sistematiktir. Aritmetik hatalar, metodolojik boşluklar ve veri kaynağı belirsizlikleri aynı yönü işaret etmektedir: Bu çalışma, veri temelli bir analiz değil, veri görünümünde bir kurgudur.
Peki bu durum Deloitte gibi bir kurumun itibarını zedeler mi?
Kısa vadede muhtemelen hayır. Çünkü küresel ölçekte Deloitte’un itibarı, onlarca yıldır oluşturduğu denetim standartları, metodolojik disiplini ve uluslararası referans raporları üzerine kuruludur. Bu ölçekte tekil bir yerel rapor, bu devasa itibarı doğrudan sarsmaz. Ancak uzun vadede durum farklıdır.
Çünkü itibar, büyük hatalarla değil, küçük ama tekrarlanan tutarsızlıklarla aşınır. Özellikle yerel pazarlarda üretilen bu tür raporlar, kurumun küresel metodolojik standardı ile yerel uygulamaları arasındaki farkı görünür hale getirir. Ve bu fark büyüdükçe, şu soru kaçınılmaz olarak sorulmaya başlanır:
“Bu kurumun sunduğu analizler gerçekten aynı kalite standardına mı sahip?” İşte asıl risk burada başlar.
Deloitte Türkiye Spor Ekonomisi Raporuna Yönelik Eleştiri ve İyileştirme Önerileri
Bir danışmanlık veya denetim devinin piyasaya sunduğu çalışmalarda temel olarak iki farklı yaklaşım benimsenir:
Stratejik ve Doğrulanmış Belge: Kamuoyuna açık resmi veriler (KAP, TFF, TÜİK) kurgusal ve metodolojik bir süzgeçten geçirilip doğruluğu teyit edilerek nitelikli bir analiz oluşturulur.
Masaüstü Derlemesi: Yüzeysel bilgiler toplanarak verilerin bağlayıcı olmadığını belirten bir "fikir taslağı" sunulur.
Deloitte Türkiye, bu raporda ilk yaklaşımın sağladığı prestij ve itibardan yararlanmayı hedeflerken, ikinci yaklaşımın sunduğu konfor ve sorumluluktan kaçma alanına sığınmıştır. Çalışma, bir yandan karar alıcılara strateji yönlendirmesi yaparken diğer yandan verilerin kullanımı sonucunda oluşabilecek zararlara karşı sorumluluk kabul etmemektedir. KAP gibi resmi devlet kaynaklarına kolayca erişilebilen bir dönemde, dört büyük kulübün konsolide bilançosunu dahi doğru şekilde işleyemeyen bir çalışmanın "güvenilir referans" olarak görülmesi mümkün değildir.
Raporun Revizyonu ve İyileştirilmesi Gerekiyor
Çalışmanın spor ekonomisi literatürüne ve sektöre somut katkı sağlayabilmesi için şu değişikliklerin yapılması gerekmektedir:
Konsolide Bütçe ve Şirket-Dernek Ayrımının Yeniden Yapılandırılması: Kulüplerin halka açık Sportif A.Ş. bilançoları ile A takımı dışındaki branşları, gayrimenkulleri ve bağlı ortaklıkları kapsayan Dernek bilançoları net bir şekilde ayrıştırılmalıdır. KAP’a açık dört kulübün resmi gelirleri temel referans noktası alınarak detaylı dipnotlarla desteklenmelidir.
Şeffaf Metodoloji ve Kaynakça Standartlarının Belirlenmesi: "Masaüstü araştırması" veya "uzman görüşleri" gibi muğlak ifadeler yerine; kullanılan her verinin tarihi, uygulanan döviz kuru (EUR/TL, USD/TL) ve tabi olunan muhasebe standardı (TMS/TFRS veya UFRS) sayfa altı dipnotlarıyla açıkça belirtilmelidir.
Enflasyon ve Kur Düzeltmesi (Endeksleme) Uygulanması: Yüksek enflasyonist ortamlarda TL bazlı kulüp gelirleri toplanırken, hesap dönemi (1 Haziran - 31 Mayıs) ile takvim yılı arasındaki farklar reel efektif kur veya TÜFE endeksli düzeltilmiş değerlerle rapora aktarılmalıdır.
Sorumluluk Sınırı ile Veri Kalitesinin Hizalanması: Çalışmanın tam bir denetim raporu olma zorunluluğu bulunmasa da, kamuya açık verilerdeki temel toplama ve hesaplama hataları temizlenmelidir. Veri kalitesi Deloitte’un küresel Money League ve Annual Review of Football Finance standartlarına yaklaştırılmalıdır.
Raporun Genel Amacı ve Vaat Ettiği Stratejik Çerçeve
Raporun Ön Söz kısmında deklare edildiği üzere, çalışmanın temel hedefleri şu dört ana sütun üzerine inşa edilmiştir:
1. Bütüncül ve Veri Odaklı Bakış: Türkiye’deki spor ekosisteminin mevcut durumunu ve finansal büyüklüğünü somut veriler ışığında, makro ve mikro boyutlarıyla değerlendirmek.
2. Ekonomik Etki ve Değer Zinciri Analizi: Sporun doğrudan ve dolaylı ekonomik yansımalarını, değer zincirinin tüm alt bileşenlerini ve sektörün karmaşık paydaş yapısını analiz etmek.
3. Şeffaflık ve Ölçülebilirlik: Spor ekonomisinin kurumsal görünürlüğünü artırarak, objektif, şeffaf ve ölçülebilir bir değerlendirme zemini tesis etmek.
4. Muteber Referans Noktası: Gelecekte politika yapıcılar, karar alıcılar ve strateji geliştiriciler için aşılması güç, güvenilir bir "başvuru kaynağı" (benchmark) mertebesine ulaşmak.
Raporun temel amaçları özetlenmiş olsa da sunduğu içerik ciddi eksiklikler barındırmaktadır. Metindeki çelişkiler, şeffaflık eksikliği, basit matematiksel hatalar, veriler için sunulan yüzeysel açıklamalar ve yetersiz dipnot/kaynakça kullanımı, Türk spor ekosistemine yönelik bu iddialı çalışmayı hedefinden uzaklaştırmıştır.
Çalışma, Deloitte’un küresel rapor standartlarının gerisinde kalmış; araştırmacılara fayda sağlamaktan uzak bir noktaya sürüklenmiştir. Ayrıca, güvenilirliği tartışmalı verilere eklenen yasal sorumluluk reddi metni hukuki ve mantıksal açıdan incelendiğinde, raporda ortaya konan vizyoner hedeflerin yalnızca söylemde kaldığı açıkça görülmektedir.
Sonuç Olarak; Güvenin Olmadığı Yerde Hiçbir Veri Bir Anlam İfade Etmez!
Sonuç olarak bu rapor, spor ekonomisinin büyüklüğünü anlamaya yönelik iyi niyetli bir girişim olarak değerlendirilebilir. Ancak mevcut haliyle, veri kalitesi, metodolojik şeffaflık ve finansal gerçeklikle uyum açısından ciddi eksiklikler barındırmaktadır. Bu nedenle rapor, stratejik kararlar için kullanılabilecek bir referans olmaktan uzaktır.
Bugün asıl mesele veri üretmek değil; güven üretmektir. Güven ise yalnızca doğru veriden değil, o verinin nasıl üretildiğinin şeffaf biçimde ortaya konulmasından doğar.
Bu raporun en temel problemi de tam olarak burada yatmaktadır:
Veri var ama güven yok. Finansal analiz dünyasında, güvenin olmadığı yerde hiçbir veri anlam ifade etmez.



Yorumlar