


Takım Harcama Limitleri Uygulaması Kulüplerde Mali Disiplini Sağlayabildi mi?


31 Ağustos 2026 itibarıyla Kamuyu Aydınlatma Platformu'na (KAP) bildirilen konsolide bilançolara göre, Süper Lig'in "Dört Büyükler"i (Galatasaray, Fenerbahçe, Beşiktaş ve Trabzonspor) halka açık şirketlerinin toplam borcu 108,1 milyar liraya ulaştı. [1]
Tablo 1: Dört Büyük Kulübün Toplam Gelirleri ve Yükümlülüklerindeki Değişim (2020–2026)

Tablo 1'e göre, Türk futbol ekonomisinin dört büyük kulüp bazında toplam 108,1 milyar TL'na ulaşan borç yükümlülüğüne karşılık yıllık 57,84 milyar TL gelir elde etmesi, ortalama 1,86 katlık borç/gelir oranıyla endüstriyel futbolun sürdürülebilirlik krizini ve derinleşen finansal borç spiralini açıkça ortaya koymaktadır.
Galatasaray 34,82 milyar TL'lık toplam borç tutarıyla borç liginde lider olsa da, yarattığı 21,75 milyar TL’lik yüksek gelir tabanıyla borç/gelir oranını 1,60 kat seviyesinde tutarak görece daha yüksek bir borç ödeme kapasitesi sergiliyor.
Galatasaray'ı her alanda izleyen Fenerbahçe ise burada da yakın takibini sürdürüyor. Fenerbahçe 31,10 milyar TL borca karşılık 17,23 milyar TL gelir üreterek 1,80 katlık borç kaldıraç oranıyla kırılgan bir finansal dengede duruyor gibi görünüyor.
Asıl yapısal risk ve finansal türbülans ise borç/gelir oranı 2,28 kat ile zirveye ulaşan Beşiktaşta...Beşiktaş'ın toplam borç yükü 27,95 milyar TL borç iken, toplam gelirinin 12,24 milyar TL olarak gerçekleşmesi, kulübğün finansal kırılganlığını ve mali tablolar üzerindeki riskleri artırıyor.
Trabzonspor ise 2,15 katlık oranıyla da (14,23 milyar TL borç / 6,62 milyar TL gelir) aynı finansal stresi mali tablolarında hissediyor.
Özkaynak açığını borçlanmayla kapatmaya çalışan bu kulüplerin, ürettikleri gelirin katbekat üzerinde bir yükümlülük taşıması, finansman maliyetlerinin ve kur riskinin yüksek olduğu mevcut makroekonomik iklimde kulüpleri borç servisini yapamaz hale getirmekte ve yapısal bir reform gerçekleşmediği takdirde teknik iflas ile özsermaye tükenişi kaçınılmaz kılıyor.
Takım Harcama Limitleri; Mali Disiplin Yerine Borç Patlaması, Rekabet Yerine Hegemonya Getirdi
Türk Futbolunda Eşitsizlik Ekonomisinin TFF Eliyle Kurumsallaştırılması (2019–2026)
2019 yılında Türk futbolunu mali disipline kavuşturmak amacıyla İspanya'dan uyarlanarak uygulamaya konulan Takım Harcama Limitleri (THL), aradan geçen yedi yılda amaçlanan sonuçları yaratamamıştır. Tam tersine, kulüplerin borçlulukları olağanüstü boyutlara ulaşırken, harcama limitleri mevcut ekonomik eşitsizlikleri yeniden üreten, finansal gücü sportif üstünlüğe dönüştüren ve Süper Lig'deki oligopolistik yapıyı pekiştiren bir mekanizmaya dönüşmüştür.
Yanıtını bir türlü bulamadığım soru, daha doğrusu sorun ise, bu uygulama ile kulüpler mali disipline yönlendirilecekti.
Peki, böylesi bir durumda, bu düzenleme kulüpleri mali disipline sokmak amacıyla uygulanıyorsa, nasıl oluyor da bu kulüplerin toplam yükümlülükleri son yedi yılda tam 11,35 kat artarak 9,51 milyar TL'den 108,1 milyar TL'ye yükseliyor?
Bu sorunun yanıtı, Türk futbolunun son yıllarda içine sürüklendiği ekonomik ve finansal krizin de özünü oluşturmaktadır.
Hadi gelin bu konuya daha yakından bakalım.
1. Mali Disiplin Vaadinden Borç Patlamasına: Yedi Yılda Ne Değişti?
Takım Harcama Limitleri uygulamasının başlangıç dönemindeki mali tablo ile 2026 yılındaki finansal görünüm karşılaştırıldığında, karşımıza son derece çarpıcı sonuçlar ortaya çıkıyor.
31 Mayıs 2020 itibarıyla dört büyük kulübün toplam yükümlülükleri yaklaşık 9,51 milyar TL düzeyindeydi. Bunun 5,86 milyar TL'si kısa vadeli, 3,65 milyar TL'si ise uzun vadeli yükümlülüklerden oluşuyordu.
2026 yılına gelindiğinde ise aynı kulüplerin toplam yükümlülükleri 108,1 milyar TL'ye ulaşmış bulunuyor.
Başka bir ifadeyle, mali disiplin sağlamak amacıyla yürürlüğe konulan düzenlemenin uygulandığı dönemde dört büyük kulübün toplam yükümlülükleri nominal olarak 11,37 katına çıkmıştır.
Tablo 2: Dört Büyük Kulübün Toplam Yükümlülüklerindeki Değişim (2020–2026)
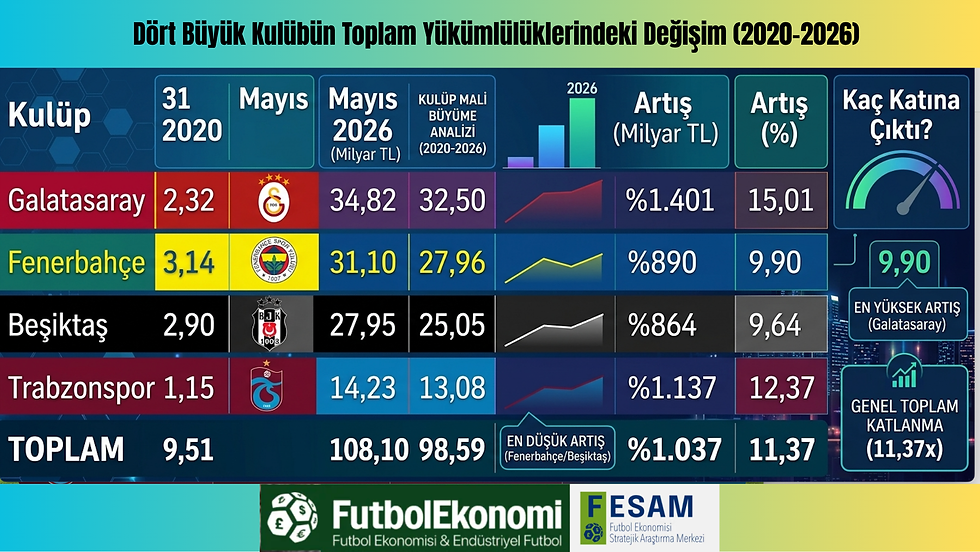
Kaynak: Paylaşılan 31 Mayıs 2020 ve 2026 tarihli finansal yükümlülük tabloları. Hesaplamalar tarafımdan yapılmıştır.
Önemli metodolojik not: İlk tablo 31 Mayıs 2020 tarihine aittir; dolayısıyla THL uygulamasının başladığı 2019 yılındaki birebir borç stokunu değil, uygulamanın başlangıç dönemini temsil etmektedir. Ayrıca iki tablodaki yükümlülüklerin muhasebesel kapsamının aynı olduğu varsayılmıştır. Bu tutarlar doğrudan finansal kredi borçlarını değil, toplam yükümlülükleri göstermektedir. Dolayısıyla burada ölçülen değişim, toplam yükümlülüklerdeki nominal artıştır.
Yedi yılda 98,59 milyar TL'lik ilave yükümlülük!
Tablo bize dört önemli gerçeği gösteriyor.
Birincisi, 2020 yılında toplam yükümlülükler bakımından üçüncü sırada bulunan Galatasaray, 2026 yılında 34,82 milyar TL ile ilk sıraya yükselmiştir. Kulübün yükümlülükleri nominal olarak yaklaşık 15 katına çıkmıştır.
İkincisi, Fenerbahçe'nin toplam yükümlülükleri 3,14 milyar TL'den 31,10 milyar TL'ye yükselmiştir. Artış yaklaşık %890'dır.
Üçüncüsü, Beşiktaş'ın yükümlülükleri 2,90 milyar TL'den 27,95 milyar TL'ye çıkarken, Trabzonspor'un yükümlülükleri de 1,15 milyar TL'den 14,23 milyar TL'ye ulaşmıştır.
Dördüncüsü ve en önemlisi, dört kulübün tamamında toplam yükümlülükler olağanüstü ölçüde büyümüştür.
Burada dikkat çekilmesi gereken nokta, bu artışların yalnızca kulüplerin kötü yönetim tercihleriyle açıklanamayacağıdır.
Türk lirasının değer kaybı, yüksek enflasyon, döviz cinsinden sözleşmeler, finansman maliyetleri ve futbolcu ücretlerindeki artışlar kuşkusuz bu gelişmede önemli rol oynamıştır.
Bu nedenle nominal yükümlülük artışının tamamını THL uygulamasına bağlamak ekonomik açıdan doğru olmayacaktır.
Ancak ortada çok önemli bir gerçek bulunuyor:
THL uygulaması, bütün bu olumsuzluklara rağmen kulüplerin finansal yükümlülüklerinin büyümesini önleyememiştir.
Düzenlemenin mali disiplin bakımından sorgulanması gereken temel başarısızlığı da buradadır.
2. Kulüplerin Borçları Büyürken Gelirleri Aynı Hızda Artabildi mi?
Borçluluk analizinde yalnızca yükümlülüklerin mutlak büyüklüğüne bakmak yeterli değildir. Asıl önemli olan, kulüplerin bu yükümlülükleri karşılayabilecek gelir ve nakit yaratma kapasiteleridir.
2026 yılı finansal verileri, bu açıdan da ciddi bir yapısal kırılganlığa işaret etmektedir.
Tablo 3: Dört Büyük Kulübün 2026 Yılı Borç/Gelir Karşılaştırması

Kaynak: Paylaşılan 2026 finansal durum tablosu. Toplam oran, toplam yükümlülüklerin toplam gelire bölünmesiyle hesaplanmıştır.
Tablo 3 dört büyük kulübün mali sefaletini gözler önüne seriyor.
31.08.2026 tarihli KAP verilerine göre Türk futbolunun "Dört Büyükler"i, toplam 108,10 milyar TL yükümlülüğe karşılık yalnızca 57,84 milyar TL yıllık gelir üreterek 1,87’lik genel borç/gelir oranıyla sürdürülebilirliği son derece zor, kronik bir finansal borç sarmalının içinde yer alıyor.
Kulüp bazında incelendiğinde; Galatasaray 1,60'lık oranla (34,82 Milyar TL borç / 21,75 Milyar TL gelir) yüksek borç stokuna rağmen güçlü gelir yaratma kapasitesi sayesinde görece en dayanıklı yapıya sahip görünürken, Fenerbahçe 1,80'lik oranıyla (31,10 Milyar TL borç / 17,23 Milyar TL gelir) ortalamaya yakın bir hat izliyor. Beşiktaş ise 2,28'lik (27,95 Milyar TL borç / 12,24 Milyar TL gelir) ve Trabzonspor 2,15'lik (14,23 Milyar TL borç / 6,62 Milyar TL gelir) borç/gelir çarpanlarıyla finansal kırılganlığın ve riskin en yüksek olduğu kulüpler olarak öne çıkıyor.
Özetle; yüksek borçlanma maliyetleri, döviz kuru riskleri ve yetersiz özkaynak yapısı sebebiyle kulüplerin ürettikleri her 1 TL’lik gelire karşılık yaklaşık 1,87 TL yükümlülük taşıması, yapay bonservis enflasyonunun ve nakit akışını yönetemeyen endüstriyel futbol anlayışının Türk kulüplerini finansal fair-play ilkelerinden ne kadar uzaklaştırdığını açıkça kanıtlamaktadır.
Tablonun ortaya koyduğu finansal görünüm son derece düşündürücüdür.
Toplam yükümlülükleri, yıllık gelirlerinin yaklaşık 1,87 katına çıkan dört kulüp, yıllık gelirlerinin neredeyse iki katı büyüklüğünde bir yükümlülük stokuyla faaliyetlerini sürdürüyor.
Bu durum, özellikle nakit akışı ve finansman giderleri açısından önemli riskler yaratıyor.
Üstelik yıllık gelirlerin tamamının borç geri ödemesine tahsis edilmesi mümkün olmadığı gibi, bu kulüplerin futbolcu ücretleri, bonservis ödemeleri, teknik kadro giderleri, operasyonel harcamaları ve diğer yükümlülükleri bulunuyor.
Dolayısıyla borç/gelir oranının yüksekliği, tek başına ödeme güçlüğünün kesin kanıtı olmasa da finansal kırılganlığın önemli bir göstergesidir.
En Yüksek Borç/Gelir Oranı Beşiktaş'ta
Beşiktaş'ın toplam yükümlülüklerinin yıllık gelirlerine oranı 2,28 düzeyindedir. Trabzonspor'da bu oran 2,15; Fenerbahçe'de 1,80 ve Galatasaray'da 1,60'tır.
Bu veriler bize önemli bir gerçeği göstermektedir:
Kulüplerin ekonomik büyüklükleri arttıkça finansal sorunları ortadan kalkmamış, aksine yükümlülükleri de büyümüştür.
Ancak burada daha önemli bir ayrım bulunmaktadır.
Galatasaray, dört kulüp arasında en yüksek toplam yükümlülüğe sahip olmasına rağmen, aynı zamanda en yüksek yıllık geliri yaratabildiği için en düşük yükümlülük/gelir oranına sahiptir.
Beşiktaş ve Trabzonspor ise daha düşük gelir yaratma kapasiteleri nedeniyle çok daha kırılgan bir finansal görünüm sergilemektedir.
Bu farklılık, Süper Lig'de ekonomik rekabetin yalnızca borç stokları üzerinden değil, gelir yaratma kapasitesi ve finansal hareket alanı üzerinden de şekillendiğini ortaya koymaktadır.
İşte THL mekanizmasının yapısal etkisi tam da bu noktada belirginleşmektedir.
3. Takım Harcama Limitleri: Mali Disiplin Mekanizması mı, Finansal Ayrıcalık Sistemi mi?
Takım Harcama Limitleri'nin (THL) temel mantığı, kulüplerin belirli finansal kriterlere göre hesaplanan harcama sınırları içerisinde faaliyet göstermesidir.
İlk bakışta bu yaklaşım, mali disiplin bakımından rasyonel görünmektedir. Ancak Türk futbolunda asıl sorun, kulüplerin başlangıç koşullarının birbirinden son derece farklı olmasıdır.
Gelir yaratma kapasitesi, taraftar büyüklüğü, sponsorluk gelirleri, ticari faaliyetleri ve finansmana erişim olanakları bakımından büyük avantajlara sahip kulüpler ile Anadolu kulüpleri aynı ekonomik koşullarda faaliyet göstermemektedir.
Bu nedenle mevcut ekonomik büyüklükleri esas alan bir harcama limiti sistemi, gelir eşitsizliğini ortadan kaldırmadığı gibi onu yeniden üretme riski taşımaktadır.
Başka bir ifadeyle:
Eşitsiz gelir dağılımının üzerine inşa edilen harcama limitleri, eşit rekabet koşulları yaratmaz. Mevcut eşitsizliği kurumsallaştırır.
Nitekim 2019–2027 dönemini kapsayan kümülatif THL verileri, bu mekanizmanın finansal hareket alanını nasıl dağıttığını bütün açıklığıyla göstermektedir.
4. THL pastasının %55,10’u yalnızca dört kulübe!
Uygulamanın başladığı tarihten itibaren Süper Lig’de mücadele eden toplam 34 kulübe tahsis edilen kümülatif harcama limitleri 118,83 milyar TL’ye ulaşmıştır.
Bu tutarın 65,48 milyar TL’si, yani %55,10’u dört büyük kulübe ayrılmıştır. Geriye kalan 30 kulübün toplam payı ise yalnızca %44,90’dır.
Tablo 4: Takım Harcama Limitlerinin Kulüpler Arasındaki Dağılımı
(2019–2027)

Kaynak: Kullanıcı tarafından sağlanan kümülatif THL verileri. Dört büyüklerin toplamı ve diğer kulüplerin payı üzerinden hesaplanmıştır.
Bu rakamların anlamı açıktır.
Ligde mücadele eden kulüplerin yalnızca %11,8'ini oluşturan dört büyük kulüp, toplam harcama limitlerinin %55,10'unu kullanabilme hakkına sahip olmuştur. Buna karşılık kulüplerin %88,2'sini oluşturan diğer 30 kulübe toplam limitlerin yalnızca %44,90'ı tahsis edilmiştir.
Daha çarpıcı olanı, Galatasaray ve Fenerbahçe'nin toplam pastadan aldığı payın %36,15'e ulaşmasıdır. Yani iki kulüp, 34 kulübe tahsis edilen toplam harcama kapasitesinin üçte birinden fazlasını kontrol etmektedir.
Bu tablo, Türk futbolunda finansal hareket alanının ne kadar dar bir merkezde yoğunlaştığını göstermektedir.
Burada özellikle altını çizmek gerekir:
THL tutarları kulüplere dağıtılan nakit kaynaklar değildir. Bunlar kulüplerin kullanabilecekleri azami harcama kapasitelerini göstermektedir.
Ancak bu ayrım, mekanizmanın rekabet üzerindeki etkisini ortadan kaldırmamaktadır. Çünkü futbol ekonomisinde yüksek harcama kapasitesi; daha pahalı oyunculara ulaşabilmek, yüksek ücret teklif edebilmek, daha geniş kadrolar kurabilmek ve sportif başarısızlıkların maliyetini daha kolay karşılayabilmek anlamına gelmektedir.
Dolayısıyla THL, doğrudan kaynak transferi yapmasa bile kulüpler arasındaki finansal hareket serbestisini eşitsiz biçimde dağıtmaktadır.
Bu da rekabet üstünlüğünün oluşumunda belirleyici bir faktördür.
5. THL, Büyük Kulüplerin Borçlanmasını Neden Engelleyemedi?
Bu noktada başlangıç dönemindeki yükümlülükler, 2026 yılındaki finansal tablo ve kümülatif THL dağılımını birlikte değerlendirmek gerekmektedir.
Tablo 5: THL Payları ile Finansal Yükümlülüklerdeki Değişimin Karşılaştırılması

Not: Kümülatif THL verileri 2019–2027 dönemini, yükümlülük karşılaştırması ise 2020–2026 dönemini kapsamaktadır. Dolayısıyla tablo doğrudan nedensellik değil, aynı sistem içerisindeki finansal gelişmeleri göstermektedir.
Bu karşılaştırma üç temel yapısal soruna işaret etmektedir.
A. Harcama Limitleri, Borç Stokunu Kontrol Eden Bir Mekanizma Değildir
THL sisteminin en önemli zaaflarından biri, harcama kapasitesi ile finansal sürdürülebilirlik arasındaki ilişkinin yeterince güçlü kurulamamasıdır.
Bir kulübün belirli bir sezonda harcama limitine uygun hareket etmesi, o kulübün bilançosunun sağlıklı olduğu anlamına gelmez.
Kulüp harcama sınırları içerisinde kalırken geçmiş dönemlerden devreden yükümlülüklerini artırabilir, yeni finansman olanaklarına başvurabilir veya gelecekteki gelirlerini bugünden kullanabilir.
Bu nedenle THL uygulamasına uyum ile mali disiplin arasında otomatik bir eşitlik kurulamaz.
Bir kulübün harcama limitine uyması, finansal bakımdan sürdürülebilir olduğu anlamına gelmez.
Türk futbolunda yaşanan temel çelişkilerden biri budur.
B. Finansmana erişim gücü yüksek olan kulüpler daha fazla harcama esnekliğine sahip olmaktadır
Büyük kulüplerin sponsorluk, sermaye artırımı, finansal yeniden yapılandırma ve diğer kaynak yaratma olanakları, Anadolu kulüplerine göre çok daha geniştir. Bu durum, yüksek gelir yaratma kapasitesiyle birleştiğinde daha yüksek harcama limitlerine ulaşmalarını kolaylaştırmaktadır. Böylece ekonomik büyüklük, finansal hareket alanına; finansal hareket alanı da sportif rekabet üstünlüğüne dönüşmektedir.
Ortaya çıkan mekanizma şöyledir:
Yüksek gelir → Yüksek harcama limiti → Güçlü kadro → Sportif başarı → Daha fazla gelir → Daha yüksek harcama limiti.
Bu döngü, başlangıçta güçlü olan kulüplerin avantajlarını büyütürken, geride kalan kulüplerin aradaki farkı kapatmasını giderek zorlaştırmaktadır. Üstelik bu süreçte sportif başarının maliyetini karşılamak amacıyla daha fazla finansal risk alınması, kulüplerin yükümlülüklerini artırabilmektedir.
C. Borçlanma kapasitesi, rekabet üstünlüğünün finansman aracına dönüşmektedir
THL mekanizmasının yarattığı en tartışmalı sonuçlardan biri de finansal kaynaklara erişim ile sportif rekabet arasındaki ilişkinin güçlenmesidir.
Ekonomik büyüklüğü yüksek kulüpler, gelecekte elde etmeyi bekledikleri gelirleri bugünden harcama kararlarına dayanak yapabilmektedir.
Bu yaklaşım özellikle transfer piyasasında kendisini göstermektedir.
Kulüpler daha yüksek bonservis bedelleri ve futbolcu ücretleri üstlenerek sportif başarı ihtimallerini artırmaya çalışmaktadır. Ancak beklenen sportif gelirlerin gerçekleşmemesi halinde bu yükümlülükler finansal baskıya dönüşmektedir. Bu nedenle yüksek harcama limitleri, etkili borç kontrolü ve nakit akışı denetimiyle desteklenmediğinde mali disiplini güçlendirmek yerine daha yüksek finansal risk alınmasına olanak tanıyabilir.
Türk futbolunda yaşananlar, bu tehlikenin ne kadar ciddi olduğunu göstermektedir.
6. Mali disiplin sağlanamadı ama sportif rekabetin ekonomik temelleri değişti
Süper Lig'de eşitsizlik ekonomisinin TFF eliyle nasıl yeniden üretildiğinin ekonomik ve finansal sonuçlarını yukarıda analiz ettik.
Şimdi bu ekonomik üstünlüğün sportif rekabete nasıl yansıdığına bakalım.
2019–2026 dönemindeki şampiyonluk dağılımı, THL uygulamasının sportif sonuçlarla ilişkisini değerlendirmek bakımından önemli ipuçları sunmaktadır.
Tablo 6: THL Döneminde Süper Lig Şampiyonları
Sezon | Şampiyon |
2019–20 | Başakşehir |
2020–21 | Beşiktaş |
2021–22 | Trabzonspor |
2022–23 | Galatasaray |
2023–24 | Galatasaray |
2024–25 | Galatasaray |
2025–26 | Galatasaray |
Bu tablo iki farklı döneme işaret etmektedir.
İlk üç sezonda üç farklı kulüp şampiyonluğa ulaşmıştır.
Başakşehir, Beşiktaş ve Trabzonspor'un şampiyonlukları, THL sisteminin ilk yıllarında sportif rekabetin henüz tek bir kulüp etrafında yoğunlaşmadığını göstermektedir. Ancak 2022–23 sezonundan itibaren tablo değişmiştir.
Galatasaray üst üste dört kez şampiyon olurken, aynı zamanda kümülatif THL pastasından en yüksek payı alan kulüp konumuna ulaşmıştır.
Bu iki gelişmenin birlikte değerlendirilmesi gerekmektedir.
Elbette Galatasaray'ın şampiyonluklarını yalnızca harcama limitlerine bağlamak doğru değildir. Teknik kadro tercihleri, transfer başarısı, oyuncu performansı, kulüp yönetimi ve sportif organizasyon da bu başarıda önemli rol oynamıştır. Ancak sportif başarının ekonomik koşullardan bağımsız olduğunu ileri sürmek de mümkün değildir.
Futbolun endüstriyelleştiği ve finansallaştığı günümüzde, yüksek harcama kapasitesi sportif başarı ihtimalini artıran temel unsurlardan biridir.
Özellikle uzun lig maratonlarında kadro derinliği, oyuncu kalitesi ve sakatlıklar karşısında alternatif yaratabilme kapasitesi belirleyici olmaktadır.
Dolayısıyla finansal üstünlük, sportif başarıyı garanti etmese de başarı olasılığını sistematik biçimde yükseltmektedir.
THL uygulamasının yarattığı asıl sorun, sportif başarıyı doğrudan belirlemesi değil; zaten ekonomik bakımdan güçlü olan kulüplerin başarı ihtimalini daha da artıran finansal koşulları yeniden üretmesidir.
7. Galatasaray Hegemonyası: Sportif başarı mı, finansal üstünlüğün sonucu mu?
Galatasaray'ın 2022–2026 döneminde üst üste dört şampiyonluğa ulaşması, Türk futbolunda sportif rekabetin giderek yoğunlaştığını göstermektedir.
Bu süreçte Galatasaray'ın kümülatif THL pastasından aldığı pay %20,06'ya ulaşmıştır. Kulübe tahsis edilen 23,84 milyar TL'lik kümülatif harcama limiti, Konyaspor'un yaklaşık 3,93; Samsunspor'un ise 8,19 katıdır.
Bu farklılık, aynı ligde mücadele eden kulüplerin oyuncu piyasasına hangi ekonomik güçle çıktığını göstermesi bakımından önemlidir. Bir tarafta yüksek transfer bütçeleriyle uluslararası oyuncu piyasasında faaliyet gösterebilen kulüpler bulunmaktadır. Diğer tarafta ise sınırlı bütçeleriyle kadrolarını korumaya, oyuncu yetiştirmeye ve ekonomik varlıklarını sürdürmeye çalışan kulüpler yer almaktadır.
Böyle bir yapıda sportif rekabetin yalnızca teknik ve taktik beceriler üzerinden gerçekleştiğini söylemek mümkün değildir.
Ekonomik eşitsizlik, daha sezon başlamadan kulüplerin rekabet kapasitesini farklılaştırmaktadır.
Üstelik sportif başarı ile ekonomik büyüklük arasında karşılıklı bir etkileşim bulunmaktadır.
Şampiyonluk ve Avrupa kupalarına katılım gelirleri, başarılı kulüplerin ekonomik kaynaklarını artırmaktadır.
Artan kaynaklar ise gelecekteki harcama limitlerinin hesaplanmasında avantaj yaratabilmektedir. Böylece sportif başarı, finansal üstünlüğü; finansal üstünlük de yeni sportif başarıları beslemektedir. Bu mekanizma ekonomide kümülatif nedensellik olarak tanımlanabilecek bir sürece karşılık gelmektedir. Başlangıçtaki avantaj, zaman içerisinde daha büyük avantajların kaynağına dönüşmektedir.
Galatasaray'ın son dört sezondaki sportif hegemonyasını değerlendirirken bu yapısal ilişkinin göz ardı edilmemesi gerekir.
Ancak aynı sistem içerisinde Fenerbahçe'nin de yüksek harcama limitlerine sahip olmasına rağmen söz konusu dönemde şampiyonluğa ulaşamamış olması, finansal üstünlüğün sportif başarı için tek başına yeterli olmadığını göstermektedir.
Bu durum, THL'nin sportif başarı üzerindeki etkisini ortadan kaldırmaz; yalnızca etkinin otomatik değil, olasılıksal olduğunu ortaya koyar.
8. Süper Lig'de iki vitesli futbol ekonomisi: Merkez büyüyor, çevre küçülüyor
Türk futbolunun temel yapısal sorunlarından biri, ekonomik kaynakların merkezdeki birkaç kulüpte yoğunlaşmasıdır.
THL uygulaması bu yoğunlaşmayı dengelemek yerine mevcut ekonomik büyüklükleri harcama kapasitesine dönüştürmektedir.
Kümülatif verilere göre dört büyük kulüp toplam limitlerin %55,10'unu alırken, diğer 30 kulüp %44,90'lık payı paylaşmaktadır.
Daha da çarpıcısı, toplam 34 kulübün alt yarısını oluşturan 17 kulübün kümülatif THL pastasından aldığı pay yalnızca %11,61'dir.
Bu dağılım, Süper Lig'deki ekonomik kutuplaşmanın boyutlarını göstermektedir.
Bir tarafta gelir yaratma kapasitesi yüksek, finansmana erişimi güçlü ve transfer piyasasında belirleyici konumda bulunan merkez kulüpler vardır. Diğer tarafta ise düşük gelir, sınırlı sponsorluk olanakları ve yüksek finansman maliyetleri nedeniyle ekonomik varlıklarını sürdürmekte zorlanan çevre kulüpler bulunmaktadır.
Bu yapı, rekabetçi bir futbol piyasasından çok oligopolistik bir futbol ekonomisine benzemektedir.
Üstelik merkezdeki kulüpler arasında da eşit bir ekonomik güç dağılımı bulunmamaktadır.
Galatasaray ve Fenerbahçe'nin toplam THL pastasından aldığı %36,15'lik pay, merkez içerisinde de yeni bir yoğunlaşma eğilimine işaret etmektedir.
Dolayısıyla Süper Lig'deki geleneksel dört büyükler oligopolünün ekonomik temelleri giderek iki büyük kulübün daha belirgin biçimde öne çıktığı bir yapıya dönüşmektedir. Ancak sportif sonuçlar bakımından son dört sezonda Galatasaray'ın tek taraflı hegemonyası söz konusudur.
Bu nedenle Türk futbolunda ekonomik güç yoğunlaşması ile sportif başarı yoğunlaşmasının aynı şey olmadığını, fakat birbirini besleyen süreçler olduğunu belirtmek gerekir.
Süper Lig artık yalnızca kulüplerin sahada mücadele ettiği bir organizasyon değildir. Aynı zamanda ekonomik büyüklüklerin, finansmana erişim olanaklarının ve harcama kapasitelerinin rekabet ettiği eşitsiz bir piyasadır.
Bu piyasada küçük kulüplerin başarı ihtimali yalnızca sportif performanslarıyla değil, ekonomik olarak ne kadar geriden başladıklarıyla da belirlenmektedir.
9. Harcama limitleri büyüdü, finansal sürdürülebilirlik sağlanamadı
THL uygulamasının başlangıcında Süper Lig'in toplam harcama limiti 2,74 milyar TL düzeyindeydi.
2026–27 sezonu itibarıyla bu tutar 35,09 milyar TL'ye yükselmiştir. Bu, yaklaşık 12,81 katlık nominal artış anlamına gelmektedir. Yüzde olarak artış yaklaşık %1.181'dir. Aynı dönemde dört büyük kulübün toplam yükümlülükleri de 9,51 milyar TL'den 108,1 milyar TL'ye ulaşmıştır.
Bu iki gelişme birlikte değerlendirildiğinde dikkat çekici bir tablo ortaya çıkmaktadır.
Harcama limitleri büyürken kulüplerin yükümlülükleri de büyümüştür. Ancak burada önemli bir ekonomik ayrım yapılmalıdır.
Türkiye'de 2019–2026 döneminde yaşanan yüksek enflasyon ve döviz kuru artışları nedeniyle, nominal büyüklüklerin doğrudan karşılaştırılması reel ekonomik genişlemeyi göstermemektedir. Ayrıca THL, kulüplerin fiilen yaptıkları harcamaları değil, izin verilen harcama tavanlarını ifade etmektedir.
Dolayısıyla limitlerin büyümesi, aynı oranda fiili harcama yapıldığı anlamına gelmez. Buna rağmen verilerin ortaya koyduğu temel sorun değişmemektedir:
THL uygulaması, Türk futbolunda yükümlülüklerin büyümesini kontrol altına alabilen, gelirlerle giderler arasında sürdürülebilir bir denge kurabilen ve ekonomik rekabet koşullarını iyileştirebilen bir düzenleme olarak başarılı olamamıştır.
Mali disiplin yalnızca harcamalara sınır koymakla sağlanamaz. Gerçek mali disiplin, kulüplerin faaliyetlerinden yeterli nakit yaratabilmelerini, borçlarını sürdürülebilir düzeyde tutmalarını ve gelecekteki gelirlerini sürekli olarak bugünden tüketmemelerini gerektirir.
Türk futbolunda ise sportif başarı beklentisi, çoğu zaman finansal sürdürülebilirliğin önüne geçmektedir.
THL sistemi de bu temel davranış biçimini değiştirmekte yetersiz kalmıştır.
10. THL'nin asıl çelişkisi: Borçlanmayı önleyemeyen sistem, ekonomik üstünlüğü koruyor
Takım Harcama Limitleri'nin ortaya çıkardığı temel çelişki burada yatmaktadır.
Bir tarafta kulüplerin mali disipline kavuşturulması hedeflenmektedir.Diğer tarafta mevcut gelir dağılımı ve ekonomik büyüklükler üzerinden hesaplanan limitler, güçlü kulüplerin daha yüksek harcama kapasitesine sahip olmasını sağlamaktadır.
Bu durumda sistem iki farklı sonuç üretmektedir.
İlk olarak, kulüplerin yükümlülüklerinin büyümesi önlenememektedir.
İkinci olarak, ekonomik büyüklükler arasındaki farklılıklar harcama limitlerine yansıtılarak sportif rekabet koşullarındaki eşitsizlik devam ettirilmektedir.
Dolayısıyla THL uygulaması, mali disiplin hedefini gerçekleştirmekte yetersiz kalırken, ekonomik bakımdan güçlü kulüplerin mevcut avantajlarını koruyan bir mekanizma olarak çalışmaktadır.
Bu nedenle uygulamayı yalnızca teknik bir bütçe kontrol aracı olarak değerlendirmek eksik olacaktır.
THL, aynı zamanda Türk futbolundaki ekonomik güç ilişkilerini etkileyen bir düzenleme niteliğindedir.
TFF'nin belirlediği harcama limitleri, hangi kulübün ne kadar harcama yapabileceğini düzenlediği ölçüde, kulüplerin sportif rekabet kapasitesini de dolaylı olarak etkilemektedir. İşte bu nedenle THL meselesi yalnızca muhasebe ve finans meselesi değildir.
Aynı zamanda bir rekabet ekonomisi, kurumsal yönetişim ve futbolun geleceği meselesidir.
11. Rekabetçi dengesizlik, Süper Lig'in ekonomik değerini de aşındırıyor
Ekonomik eşitsizliklerin sportif rekabet üzerindeki etkileri yalnızca şampiyonluk dağılımıyla sınırlı değildir.
Futbol ekonomisinde rekabetçi denge, ligin ekonomik değerini belirleyen temel unsurlardan biridir. Şampiyonluk yarışının geniş bir kulüp grubuna açık olması, maç sonuçlarının öngörülemezliğini artırır. Bu durum taraftar ilgisini, yayıncı kuruluşların ürün değerini ve ligin ticari çekiciliğini destekler. Buna karşılık sportif rekabetin giderek az sayıda kulüp etrafında yoğunlaşması, uzun vadede ligin toplam ekonomik potansiyelini sınırlayabilir. Türk futbolunda yaşanan temel çelişki de budur.
Büyük kulüpler kendi ekonomik büyüklüklerini ve sportif başarılarını artırmaya çalışırken, ligin bütününün ekonomik değer yaratma kapasitesi aynı ölçüde gelişmeyebilir. Oysa futbol ekonomisinde kulüpler yalnızca birbirlerinin rakibi değildir. Aynı zamanda ortak bir ekonomik ürünün üreticileridir.
Bu ürünün adı ligdir.
Ligin ekonomik değeri, yalnızca en güçlü kulüplerin marka büyüklüğüne değil, rekabetin kalitesine ve sportif belirsizliğe de bağlıdır.
Bu nedenle dört büyük kulübün ekonomik üstünlüğünün sürekli büyümesi, uzun vadede bu kulüplerin de içinde faaliyet gösterdiği ligin ticari değerini olumsuz etkileyebilir.
Birkaç kulübün ekonomik olarak büyümesi, ligin ekonomik olarak geliştiği anlamına gelmez.
Türk futbolunun yıllardır göz ardı ettiği temel gerçeklerden biri budur.
12. TFF, mali disiplini değil mevcut ekonomik düzeni yönetiyor
THL uygulamasının yedi yıllık sonuçları, TFF'nin futbol ekonomisine yaklaşımının yeniden sorgulanmasını zorunlu kılmaktadır.
Çünkü ortada yalnızca kulüplerin finansal yönetim sorunları bulunmamaktadır. Aynı zamanda bu sorunları önlemek amacıyla oluşturulan düzenleyici mekanizmanın etkinliği tartışmalıdır.
2019 yılında mali disiplin sağlamak amacıyla yürürlüğe konulan bir sistemin uygulandığı dönemde dört büyük kulübün toplam yükümlülükleri 98,59 milyar TL artmışsa, bu gelişmenin nedenleri ciddi biçimde araştırılmalıdır.
Üstelik aynı sistem, toplam harcama limitlerinin yarısından fazlasını yalnızca dört kulübe tahsis etmişse, rekabet üzerindeki dağılımsal etkileri de sorgulanmalıdır.
Burada TFF'nin yanıtlaması gereken sorular bulunuyor:
THL uygulaması kulüplerin borçluluklarını azaltmak amacıyla oluşturulduysa, neden toplam yükümlülükler bu ölçüde büyümüştür?
Harcama limitleri belirlenirken kulüplerin borç ödeme kapasitesi ve faaliyetlerinden yarattıkları nakit akışı ne ölçüde dikkate alınmaktadır?
Gelecekte elde edilmesi beklenen gelirlerin bugünden harcanması hangi etkin mekanizmalarla sınırlandırılmaktadır?
Finansal kaynaklara erişim gücü yüksek kulüplerin avantajlarının, sportif rekabeti bozması nasıl önlenmektedir?
Gelir dağılımındaki mevcut eşitsizlikleri yeniden üreten harcama limitleri, Süper Lig'de rekabetçi dengeyi nasıl sağlayacaktır?
THL sisteminin mali disiplin ve rekabetçi denge üzerindeki sonuçlarına ilişkin bağımsız bir etki analizi yapılmış mıdır?
Bu sorulara tatmin edici yanıtlar verilmeden THL uygulamasının başarılı bir mali disiplin mekanizması olduğu savunulamaz.
Daha önemlisi, bu mekanizmanın futbol ekonomisindeki güç ilişkilerini nasıl etkilediği de göz ardı edilemez.
TFF'nin görevi yalnızca kulüplerin harcama sınırlarını hesaplamak değildir.
Aynı zamanda futbolun bütün paydaşları için adil, şeffaf ve sürdürülebilir rekabet koşullarını sağlamaktır.
Mevcut ekonomik eşitsizlikleri veri kabul ederek bunları harcama limitlerine dönüştürmek, rekabet eşitliği yaratmak değildir. Eşitsizliği düzenlemektir.
Sonuçta, Takım Harcama Limitleri Türk Futbolunda Eşitsizlik Ekonomisinin Yeniden Üretim Aracına Dönüştü
2019 yılında mali disiplin vaadiyle uygulamaya konulan Takım Harcama Limitleri'nin ortaya çıkardığı tablo, Türk futbolunun ekonomik ve finansal yönetimindeki yapısal sorunları bütün açıklığıyla gözler önüne sermektedir.
Dört büyük kulübün 2020 yılında 9,51 milyar TL olan toplam yükümlülükleri, 2026 yılında 108,1 milyar TL'ye ulaşmıştır.
Yedi yıla yakın bir dönemde toplam yükümlülükler nominal olarak 11,37 katına çıkmıştır. Aynı dönemde harcama limitleri olağanüstü ölçüde genişlemiş, ancak kulüplerin finansal sürdürülebilirlik sorunları çözülememiştir.
Dahası, kümülatif harcama limitlerinin %55,10'u yalnızca dört büyük kulüpte yoğunlaşmıştır.
Galatasaray ve Fenerbahçe'nin toplam payı ise %36,15'e ulaşmıştır.
Bu finansal yoğunlaşmanın yaşandığı dönemde, 2022–2026 arasında Galatasaray'ın dört sezon üst üste şampiyon olması, ekonomik güç ile sportif başarı arasındaki ilişkinin yeniden değerlendirilmesini zorunlu kılmaktadır.
Elbette sportif başarı yalnızca parayla açıklanamaz. Ancak futbolun finansallaştığı günümüzde, ekonomik güçten bağımsız bir sportif rekabet düzeni bulunduğunu savunmak da mümkün değildir.
Burada asıl eleştirilmesi gereken, herhangi bir kulübün sportif başarısı ya da ekonomik büyüklüğü değildir.
Asıl sorun, ekonomik olarak güçlü kulüplerin avantajlarını dengelemek yerine bu avantajları harcama kapasitesine dönüştüren ve rekabetçi eşitsizliğin devamına olanak sağlayan düzenleyici sistemdir.
Türk futbolunda artık iki temel gerçek bulunmaktadır.
Birincisi, mali disiplin sağlanamamıştır.
İkincisi, ekonomik eşitsizliklerin sportif rekabet üzerindeki etkileri giderek belirginleşmiştir.
Dolayısıyla THL uygulaması, yalnızca kulüplerin harcamalarını sınırlayan teknik bir düzenleme olmaktan çıkmış; futbol ekonomisindeki mevcut güç ilişkilerinin sürdürülmesine hizmet eden bir mekanizma haline gelmiştir.
TFF'nin bundan sonraki görevi, bu mekanizmayı küçük değişikliklerle sürdürmek değil; mali disiplin, borç sürdürülebilirliği ve rekabetçi dengeyi birlikte esas alan yeni bir düzenleyici çerçeve oluşturmaktır.
Bunun için harcama limitlerinin gelirlerin yanında faaliyet nakit akışı, net finansal borç, borç servis kapasitesi ve sürdürülebilir özkaynak yapısı gibi göstergelerle ilişkilendirilmesi gerekir.
Ayrıca kulüplerin finansal büyüklükleri arasındaki uçurumu azaltacak daha adil bir gelir paylaşım modeli oluşturulmadan yalnızca harcama limitlerini değiştirmek de yeterli olmayacaktır.
Çünkü Türk futbolunun sorunu yalnızca ne kadar para harcandığı değildir.
Asıl sorun, paranın kimlerin elinde toplandığı, kimlerin daha fazla harcama yapma hakkına sahip olduğu ve bu ekonomik üstünlüğün sportif rekabete nasıl yansıdığıdır.
Bugün Süper Lig'de yaşanan tam olarak budur.
Bir tarafta yüksek gelir, geniş finansman olanakları ve yüksek harcama limitleriyle sportif başarıyı sürekli yeniden üretmeye çalışan merkez kulüpler bulunmaktadır.
Diğer tarafta ise düşük gelirler, sınırlı finansman olanakları ve dar harcama limitleri arasında ekonomik varlıklarını sürdürmeye çalışan çevre kulüpler yer almaktadır.
Bu yapının adı rekabetçi denge değildir.
Bu yapının adı futbolda eşitsizlik ekonomisidir.
Ve bu eşitsizlik, TFF'nin mevcut düzenleyici yaklaşımıyla azaltılmak yerine yeniden üretilmektedir.
Son söz
2019'da Türk futboluna mali disiplin getireceği söylenen Takım Harcama Limitleri, yedi yıl sonra borçlarını kontrol edemeyen kulüplerin ve ekonomik gücü giderek merkezde yoğunlaşan bir ligin düzenleyici mekanizmasına dönüşmüştür.
Borçlar büyümüş, harcama limitleri genişlemiş, ekonomik eşitsizlik derinleşmiş ve sportif rekabet giderek daha az sayıda kulübün çevresinde yoğunlaşmıştır.
TFF'nin yarattığı sistem, borçlanmayı önleyemeyen ama ekonomik üstünlüğü koruyan bir sistemdir.
Türk futbolunun ihtiyacı, güçlü kulüplerin daha fazla harcama yapabilmesini güvence altına alan bir düzen değil; bütün kulüplerin mali açıdan sürdürülebilir koşullarda rekabet edebildiği yeni bir ekonomik düzendir.
Çünkü finansal üstünlüğün sürekli sportif üstünlüğe dönüştüğü bir ligde, şampiyonluk kupası sezon sonunda verilir; ancak o kupaya ulaşma ihtimalleri daha sezon başlamadan eşitsiz biçimde dağıtılmış olur.
Yazı serimizin üçüncü bölümünde ise sistemin iyileştirilebilmesi için öneri, görüş ve değerlendirmelerimi yazacağım. İspanya'dan alınan bu modelin bu ülkede nasıl çalıştığını somut lig verileri üzerinden sizlerle paylaşacağım. Ki, böylece bu uygulamanın bizde amacından nasıl saptığını net olarak ortaya koyalım. Hoş, La Liga'da da ikili (düeoplist) egemenliğin hüküm sürdüğü -Barcelona ve Real Madrid- bir yapıyla lig rekabetini (daha doğrusu buna rekabet denilirse tabi ki) sürdürüyor. Böylece bizdeki uygulama ile İspanyol uygulamasını karşılaştırmalı analiz etmiş olacağım.




Yorumlar